在哈伊马角海岸附近的一片填海土地上,施工人员仍在施工,该项目将成为阿拉伯联合酋长国的第一个赌场度假村。 8 月,永利度假村告诉投资者,永利阿尔马里安岛将于 2027 年 9 月开业,比原计划晚了几个月,预算已增加约 6 亿美元,达到约 57 亿美元。该公司将一半的超支归咎于与该地区冲突有关的运输、保险和材料成本。
类似的超支并没有减缓该行业的发展速度。大赌场的钱还在流动。日本于 2025 年 4 月在大阪破土动工兴建首个综合度假村。纽约最终于 2025 年 12 月发放了三张州内赌场许可证,结束了自 2013 年开始的进程。
不过,更大的转变发生在手机上,而不是建筑工地上。根据 H2 Gambling Capital 的数据,在线赌博在 2024 年创造了 2,930 亿美元,占全球游戏总收入的 41%。该研究公司预计,在线博彩将在 2029 年首次占据市场大部分份额,并帮助全球博彩总收入在 2030 年突破 1 万亿美元。
从表面上看,这使得数字赌场成为明显的资本投入场所。仔细观察构建和营销一个产品需要什么,就会出现不同的情况。获得在线赌场的许可、资金、支付和关注已经变得比增长图表显示的更慢、更昂贵,而且在世界上几个最大的市场中,这变得越来越困难,而不是更容易。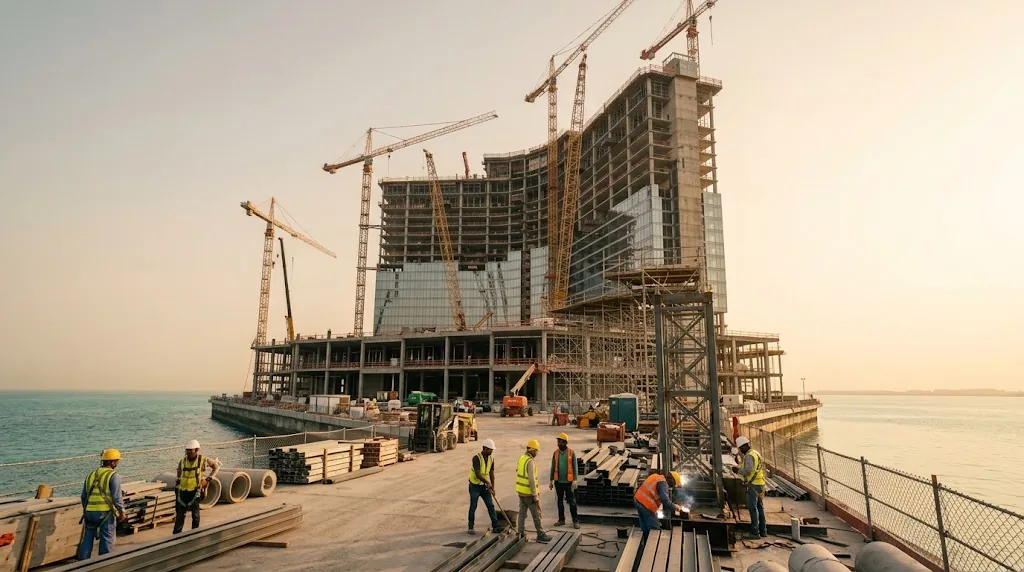
大笔资金仍押注于实体店
这个综合度假村是一个赌场,里面有酒店、竞技场、餐厅和会议空间,正在享受第二次生命。大多数新项目都在以前不允许开设赌场的地方进行。
永利对阿联酋的看法取决于地理位置。该公司在去年 12 月向分析师发表的一份报告中表示,预计该产业一旦成熟,每年将产生 10 亿至 16.6 亿美元的博彩收入,并且其模型计算了大约 24 亿人生活在四个小时的飞行时间内。目前它拥有阿联酋颁发的唯一赌场许可证。
在日本,米高梅和欧力士财团正在梦岛建设,梦岛是大阪湾的一座人工岛,也主办了 2025 年世博会。该度假村的售价约为 1.27 万亿日元(约合 86 亿美元),计划于 2030 年秋季开业。米高梅首席执行官比尔·霍恩巴克 (Bill Hornbuckle) 告诉投资者,他预计该度假村每年的 EBITDA 收入将超过 20 亿美元,可能从第一年开始。
纽约的数字同样庞大。三个南部获胜者中的每一个都必须支付 5 亿美元的许可费,并承诺至少 5 亿美元的资本支出。这些提案本身更进一步:花旗球场旁边的大都会公园耗资约 80 亿美元,布朗克斯区的 Bally's 耗资 40 亿美元,皇后区名胜世界扩建耗资 55 亿美元。 Hard Rock 的项目和 Bally 的项目都以 2030 年为目标。
将这些交易联系在一起的是稀缺性。纽约为州南部地区颁发了三个许可证。大阪是日本迄今为止唯一获得批准的地点。永利独自一人在阿联酋。有限的许可证就像护城河一样,投资者愿意等待数年并消化成本超支,因为没有人可以在隔壁开门。这种保护恰恰是在线业务所不具备的。
线上是增长的地方
来自受监管市场的数据解释了为什么如此多的创始人想要加入。在美国,美国博彩协会的 2026 年州情报告预计 2025 年商业博彩收入将达到创纪录的 786 亿美元。在线赌场收入猛增 27.6% 至 107.3 亿美元,尽管只有 7 个州允许这样做。在宾夕法尼亚州和新泽西州,在线赌场的收入首次超过了实体赌场。
巴西于 2025 年 1 月 1 日开放受监管市场,行动速度更快。奖金和投注秘书处报告称,获得许可的运营商第一年从 2520 万客户中获得了约 370 亿雷亚尔(约合 70 亿美元)的博彩总收入。除了约 25 亿雷亚尔的许可费外,政府还征收了近 100 亿雷亚尔的税收。
这种增长并不局限于通常的嫌疑人。 H2 预计,拉丁美洲和加勒比地区的博彩收入将从 2024 年的 290 亿美元增至 2030 年的 510 亿美元,非洲的博彩收入将从 140 亿美元增至 310 亿美元,增长一倍以上,这两者都主要由在线游戏推动。在在线渠道中,赌场游戏正在追赶体育博彩。 H2 预测 2030 年在线赌场收入将达到 2,330 亿美元,而在线博彩收入将达到 2,480 亿美元,一年后两者大致持平。
这是一个段落中的投资论点。这也是市场变得如此拥挤的原因。
建立网站很容易。使其合法并获得报酬则不然。
从技术上讲,开设在线赌场从未如此简单。白标和统包平台提供商将出租成品:一个网站、一个收银台、一个奖金引擎、玩家管理工具以及通过内容聚合器访问数千个老虎机和真人荷官游戏的权限。一个小团队可以在几周内完成一些工作。
可访问性是问题的一部分。现在有数以千计的网站运行类似的软件,并提供来自相同工作室的相同游戏,通常具有相同的欢迎奖金。产品本身很少能将一家赌场与另一家赌场区分开来。将他们分开的是周围的一切。
许可是第一位的,而且几乎所有地方的许可都变得越来越贵。巴西对五年联邦授权收取 3000 万雷亚尔的费用,并要求在当地注册成立公司。库拉索岛多年来一直是该行业最便宜的门户,它已经放弃了旧的主许可制度,转而根据新的国家法令进行直接许可,其中包括真正的反洗钱义务和当地物质要求。平台供应商 SOFTSWISS 现在要求客户为新的库拉索许可证预算至少 55,000 欧元。每增加一个市场就意味着新的申请、新一轮的游戏认证和新的税收制度。
许可证到达后,合规性不会停止。受监管的运营商必须验证身份、监控交易、对大笔支出者和负责任的赌博团队进行资金来源检查。在英国等市场,在线老虎机的承受能力检查和赌注限制进一步增加了每个客户关系的成本和摩擦。
然后是支付问题,这是创始人往往低估的问题。银行和卡网络将赌博视为高风险业务,这意味着更高的处理费、滚动准备金以及可以在不经通知的情况下关闭的账户。英国于 2020 年禁止信用卡赌博,澳大利亚紧随其后,于 2024 年禁止在线赌博。巴西只允许通过 Pix 等经批准的渠道进行存款,并将信用卡和加密货币排除在许可市场之外。为了避免这些障碍而转向纯加密支付的运营商通常会发现主流银行、应用商店和广告平台都关门了。
营销墙
对于大多数消费类初创企业来说,营销是一个预算问题。对于在线赌场来说,这首先是一个法律问题,而且答案越来越窄。
大型广告平台只接受持有有效当地许可证、通过认证流程并定位允许此类广告的国家/地区的赌博广告商。仅这条规则就将很大一部分市场拒之门外。对于获得许可的运营商来说,限制现在也来自政府。意大利自 2018 年起禁止在电视、广播和数字渠道上投放赌博广告。西班牙于 2020 年将大部分博彩广告从电视上撤下,比利时于 2023 年推出了广泛的禁令。荷兰于 2023 年 7 月宣布无针对性的赌博广告为非法,并于 2025 年 7 月宣布球衣赞助为非法。今年夏天,荷兰政府更进一步:6 月,荷兰政府宣布计划几乎全面禁止在线赌博广告和奖金,包括为新客户提供免费投注,同时提高高风险网络游戏的最低年龄为21岁。
巴西可能是下一个。今年二月,参议院委员会批准了一项法案,禁止电视、广播、印刷品、社交媒体和体育赞助上的博彩和在线赌场广告。即使在没有禁令的市场中,这一传统的贸易武器也正在被削弱。在英国,2026 年 1 月生效的新规则将奖金下注要求限制为奖金的十倍,并禁止混合赌场和投注产品的促销活动。
随着付费渠道的萎缩,许多运营商依赖于附属机构:评论和比较网站,这些网站为他们发送的每个存款玩家赚取费用,或者该玩家未来收入的一部分,或者两者兼而有之。长期以来,赌博一直是每个客户最赚钱的垂直联盟,这正是它吸引如此积极的搜索引擎优化的原因。谷歌对所谓的网站声誉滥用的打击,针对的是赌场和其他在高权威新闻和媒体领域托管的商业内容,消除了许多在“最佳在线赌场”等术语的搜索结果中占主导地位的联属出版商合作伙伴关系。与此同时,搜索页面顶部人工智能生成的答案正在吸引过去流向评论网站的点击。
其结果是一种昂贵、脆弱且严重依赖少数看门人的收购模式。新品牌发现自己为每个首次储户支付了更高的费用,而拥有知名品牌和忠诚客户的运营商却花费更少的钱来留住他们。在游戏很大程度上可以互换的市场中,信任和品牌认知度已成为真正的产品。
各国政府希望削减更多
十年前,监管为在线赌场打开了新市场。在当今几个最大的市场中,这挤压了他们的利润。
英国提供了最明显的例子。 2026 年 4 月 1 日,在线赌场收入的远程博彩税几乎翻了一番,从 21% 增至 40%,在线体育博彩税将于 2027 年 4 月从 15% 增至 25%。预算责任办公室预计运营商将通过降低赔率或减少支出将约 90% 的增量转嫁给客户,并估计行为的改变将使预期税费减少约三分之一。大型上市运营商表示,他们希望通过削减营销、促销和员工来抵消四分之一到一半的损失。 William Hill 的所有者 Evoke 将关闭 200 家博彩店,同时进行战略审查。
削减成本有其自身的风险。咨询公司 Regulus Partners 的合伙人丹·沃 (Dan Waugh) 告诉 NEXT.io,如果支出削减导致收入下降,运营商可能会被迫再次削减支出。 “存在螺旋效应的风险,”他说。荷兰是该行业不断提及的例子:荷兰增税本应筹集约 2 亿欧元,但由于未经许可的网站占据了更大的份额,最终收入却下降了。
巴西正在朝着同样的方向前进,只是更加缓慢。根据补充法 224/2025,持牌运营商博彩总收入的税收今年从 12% 上升至 13%,预计 2027 年达到 14%,2028 年达到 15%。政治又增加了一层不确定性。卢拉总统承诺禁止博尔萨家庭福利计划的受益者参与赌博,目前国会审议的一项法案将完全废除这一监管框架,所有这些都将在本月举行大选。
对于新进入者来说,这改变了算术。两年前制定的关于英国 21% 税或巴西 12% 税的商业计划已不再适用。现在,监管风险必须按照投资者对市场风险定价的方式进行定价,因为在这个行业,监管风险的变化速度同样快。
遵守不同规则的对手
对于持牌运营商来说,最难向投资者解释的事情可能是:一些最强大的竞争对手根本不缴纳赌博税。
H2 的数据显示,离岸运营商(即为没有当地牌照的市场中的玩家提供服务的网站)到 2024 年仍占据全球在线博彩收入的约 55%。这一份额已较 2015 年的 73% 大幅下降,H2 预计持牌运营商将在未来几年超过离岸运营商。但离岸收入的绝对值仍在增长,并且在一些成熟、税收高的市场再次取得进展。
巴西表明这个问题有多么顽固。监管机构与电信机构 Anatel 合作,到 2025 年将封锁超过 25,000 个非法网站,但行业估计,无证运营商仍占所有博彩活动的一半。未经许可的网站可以提供更大的奖金,接受加密货币和信用卡,并跳过身份检查,这是监管机构正在从许可品牌中取消的无摩擦体验。在英国,政府在提高税收的同时,还向赌博委员会额外提供了 2600 万英镑用于执法,但该监管机构的高级官员公开表示,其资源与其正在追捕的非法运营商的资源之间存在不平衡。
在美国,竞争已呈现出新的形式。在立法者赶上之前,抽奖赌场已经在大多数州蔓延开来,这种赌场使用双货币模式来证明自己不是赌博。加州的禁令于 2026 年 1 月 1 日生效,新泽西州和纽约州也颁布了类似的法律,其他几个州随后也加入了该禁令。
预测市场是更新、规模更大的斗争。 Kalshi 和 Polymarket 等平台在联邦衍生品监管下出售有关体育赛事结果的赛事合同,这使得它们可以在体育博彩非法的州开展业务,并避开州许可、税收和广告规则。各州已通过诉讼和停止令予以回应,而商品期货交易委员会已起诉九个州以捍卫这些平台。 DraftKings、FanDuel和Fanatics都推出了自己的预测产品。
目前,这场战斗是关于体育的,预测市场游说团体已经承认不应允许赌场游戏合同。无论如何,在线赌场运营商都在关注。这一事件表明,新的法律结构能够以多快的速度从花费数年时间建立的许可系统中撤回数十亿美元的赌注。
未来五年会怎样
没有人认真预测人们会减少赌博。如果H2的预测成立,到2030年全球市场每年价值将超过1万亿美元,其中一半以上将来自屏幕。真正的争论在于谁获得了这笔钱以及其中有多少可以逃税。
规模是大多数高管给出的第一个答案。更大的集团可以在多个市场分摊许可、合规和技术成本,用来自另一个国家的利润吸收一个国家的税收冲击,并在仍然允许的情况下继续在品牌广告上投入资金。在英国,一些运营商已经开始收购陷入困境的竞争对手的数据库、品牌和资产。随着利润收紧,预计整个欧洲都会出现更多这样的情况。
第二个答案是卖铲子而不是挖。平台提供商、游戏工作室以及支付和身份验证公司同时向数十或数百家运营商出售产品,并且他们不承担赢得每个玩家的成本。对于许多投资者来说,该行业的这一端现在看起来是推动在线增长的更安全的方式。
对于仍想打造消费品牌的新来者来说,行动范围已经缩小。选择一两个市场并在每个市场持有适当的当地许可证。在推出之前而非之后确保银行和本地支付合作伙伴的安全。合规预算是一项永久性成本,而不是一次性成本。并将保留视为主要业务,因为收购成本如此之高,留住客户通常比寻找新客户便宜得多。内容和搜索仍然很重要,但前提是这些内容来自于清楚了解该主题的人,而这正是谷歌最近的更新所奖励的。
在陆地方面,即将到来的空缺将考验稀缺理论。 Wynn Al Marjan 岛将于 2027 年底建成,然后是大阪和纽约,预计于 2030 年左右建成,届时将展示新辖区的目的地度假村能否实现其支持者承诺的回报。
赔率仍然对众议院有利。改变的是建立一个在线或离线的成本,以及有能力尝试的新玩家有多少。