En una franja de tierra ganada al mar frente a la costa de Ras Al Khaimah, los equipos de construcción todavía están trabajando en lo que se convertirá en el primer casino resort en los Emiratos Árabes Unidos. En agosto, Wynn Resorts dijo a los inversores que Wynn Al Marjan Island abrirá ahora en septiembre de 2027, unos meses más tarde de lo previsto, y que el presupuesto había aumentado en unos 600 millones de dólares hasta aproximadamente 5.700 millones de dólares. La compañía atribuyó aproximadamente la mitad del exceso a los costos de envío, seguros y materiales vinculados al conflicto en la región.
Sobrecostos como ese no han frenado el sector. El dinero de los grandes casinos sigue moviéndose. Japón inició la construcción de su primer complejo integrado en Osaka en abril de 2025. Nueva York finalmente otorgó tres licencias de casino en el estado en diciembre de 2025, poniendo fin a un proceso que comenzó en 2013.
Sin embargo, el cambio más importante se está produciendo en los teléfonos y no en las obras de construcción. Según H2 Gambling Capital, los juegos de azar en línea generaron 293 mil millones de dólares en 2024, o el 41% de todos los ingresos brutos del juego en todo el mundo. La firma de investigación espera que el juego en línea represente la mayor parte del mercado por primera vez en 2029 y ayude a llevar los ingresos totales del juego a nivel mundial por encima del billón de dólares en 2030.
Sobre el papel, eso hace que el casino digital sea el lugar obvio para invertir capital. Si se observa detenidamente lo que se necesita para construir y comercializar uno, surge una imagen diferente. Obtener la licencia, la financiación, el pago y la notoriedad de un casino en línea se ha vuelto más lento y más costoso de lo que sugieren las tablas de crecimiento, y en varios de los mercados más grandes del mundo se está volviendo más difícil, no más fácil.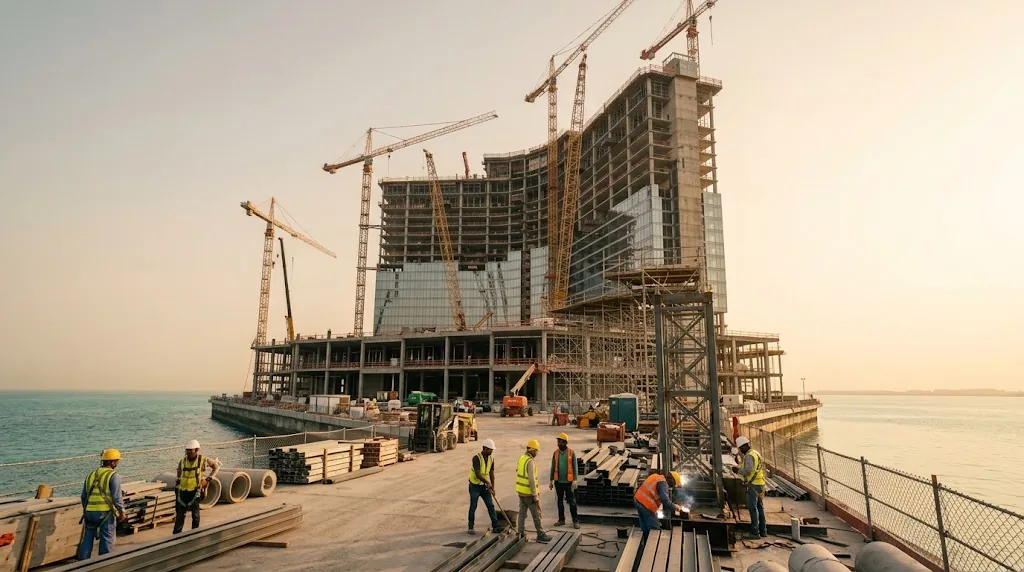
Las grandes cantidades de dinero siguen apostando por el ladrillo y el cemento
El complejo integrado, un casino envuelto dentro de hoteles, estadios, restaurantes y espacios para convenciones, está disfrutando de una segunda vida. La mayoría de los nuevos proyectos se están llevando a cabo en lugares donde nunca antes se permitieron casinos.
El argumento de Wynn a favor de los Emiratos Árabes Unidos se basa en la geografía. En una presentación a analistas en diciembre pasado, la compañía dijo que espera que la propiedad produzca entre mil millones y 1,66 mil millones de dólares en ingresos por juegos al año una vez que madure, y su modelo cuenta con unos 2,4 mil millones de personas que viven en un radio de cuatro horas de vuelo. Por ahora posee la única licencia de casino emitida por los Emiratos Árabes Unidos.
En Japón, el consorcio MGM y ORIX está construyendo en Yumeshima, una isla artificial en la bahía de Osaka que también fue sede de la Expo 2025. El complejo tiene un precio de alrededor de 1,27 billones de yenes, o aproximadamente 8.600 millones de dólares, y su inauguración está prevista para el otoño de 2030. El director ejecutivo de MGM, Bill Hornbuckle, ha dicho a los inversores que espera ganar más de 2.000 millones de dólares al año en EBITDA, posiblemente desde el primer año.
Las cifras de Nueva York son igual de grandes. Cada uno de los tres ganadores del sur del estado tuvo que pagar una tarifa de licencia de 500 millones de dólares y comprometer al menos 500 millones de dólares en gastos de capital. Las propuestas en sí van mucho más allá: unos 8.000 millones de dólares para el Metropolitan Park junto al Citi Field, 4.000 millones de dólares para Bally's en el Bronx y 5.500 millones de dólares para la ampliación de Resorts World en Queens. Tanto el proyecto de Hard Rock como el de Bally apuntan a 2030.
Lo que une estos acuerdos es la escasez. Nueva York creó tres licencias para la región del sur del estado. Osaka es el único sitio aprobado en Japón hasta el momento. Wynn está solo en los Emiratos Árabes Unidos. Una licencia limitada funciona como un foso, y los inversores están dispuestos a esperar años y absorber los sobrecostos porque nadie puede abrir al lado. Esa protección es precisamente la que no tiene la parte online del negocio.
En línea es donde está el crecimiento
Las cifras de los mercados regulados explican por qué tantos fundadores quieren participar. En Estados Unidos, el informe Estado de los Estados 2026 de la American Gaming Association sitúa los ingresos del juego comercial en un récord de 78.600 millones de dólares para 2025. Los ingresos de los casinos en línea aumentaron un 27,6% hasta los 10.730 millones de dólares, a pesar de que sólo siete estados lo permitieron. En Pensilvania y Nueva Jersey, los casinos en línea superaron a los casinos físicos por primera vez.
Brasil, que abrió su mercado regulado el 1 de enero de 2025, avanzó aún más rápido. La Secretaría de Premios y Apuestas informó que los operadores autorizados generaron alrededor de R$ 37 mil millones, aproximadamente $ 7 mil millones, en ingresos brutos por juegos en el primer año, de 25,2 millones de clientes. El gobierno recaudó cerca de R$ 10 mil millones en impuestos, además de alrededor de R$ 2,5 mil millones en derechos de licencia.
El crecimiento no se limita a los sospechosos habituales. El segundo semestre espera que los ingresos por juegos de azar en América Latina y el Caribe aumenten de 29 mil millones de dólares en 2024 a 51 mil millones de dólares para 2030, y que los de África se dupliquen con creces, de 14 mil millones de dólares a 31 mil millones de dólares, ambos impulsados principalmente por el juego en línea. Dentro del canal online, los juegos de casino están alcanzando a las apuestas deportivas. El segundo semestre pronostica unos ingresos de los casinos online de 233.000 millones de dólares en 2030, frente a los 248.000 millones de dólares de las apuestas online, y ambos niveles aproximadamente un año después.
Esa es la tesis de la inversión en un párrafo. Ésta es también la razón por la que el mercado se ha vuelto tan concurrido.
Construir el sitio es fácil. Legalizarlo y cobrar no lo es.
Técnicamente, lanzar un casino en línea nunca ha sido tan sencillo. Los proveedores de plataformas de marca blanca y llave en mano alquilarán un producto terminado: un sitio, un cajero, un motor de bonificación, herramientas de gestión de jugadores y acceso a miles de tragamonedas y juegos con crupier en vivo a través de agregadores de contenido. Un equipo pequeño puede tener algo en marcha en semanas.
Esa accesibilidad es parte del problema. Miles de sitios ahora funcionan con software similar y ofrecen los mismos juegos de los mismos estudios, a menudo con el mismo bono de bienvenida. El producto en sí rara vez distingue a un casino de otro. Lo que los separa es todo lo que los rodea.
Las licencias son lo primero y cada vez son más caras en casi todas partes. Brasil cobra R$ 30 millones por una autorización federal de cinco años y requiere una empresa constituida localmente. Curazao, durante años la puerta más barata al negocio, ha abandonado su antiguo sistema de licencia maestra en favor de una licencia directa en virtud de una nueva ordenanza nacional, con obligaciones reales contra el lavado de dinero y requisitos sustanciales locales. El proveedor de plataformas SOFTSWISS ahora les dice a sus clientes que presupuestan al menos 55.000 euros para una nueva licencia en Curazao. Cada mercado adicional significa otra aplicación, otra ronda de certificación de juego y otro régimen fiscal.
El cumplimiento no termina una vez que llega la licencia. Los operadores regulados tienen que verificar identidades, monitorear transacciones, realizar controles de fuente de fondos de los que gastan más y formar equipos de juego responsable. En mercados como el de Gran Bretaña, los controles de asequibilidad y los límites de participación en las tragamonedas en línea añaden más costos y fricciones a cada relación con el cliente.
Luego están los pagos, un problema que los fundadores tienden a subestimar. Los bancos y las redes de tarjetas tratan los juegos de azar como un negocio de alto riesgo, lo que significa tarifas de procesamiento más altas, reservas renovables y cuentas que pueden cerrarse sin previo aviso. Gran Bretaña prohibió los juegos de azar con tarjetas de crédito en 2020 y Australia hizo lo mismo con las apuestas en línea en 2024. Brasil solo permite depósitos a través de canales aprobados como Pix y mantiene las tarjetas de crédito y las criptomonedas fuera del mercado autorizado. Los operadores que recurren a pagos exclusivamente criptográficos para evitar esos obstáculos suelen encontrarse con que los principales bancos, tiendas de aplicaciones y plataformas publicitarias cierran sus puertas a cambio.
El muro del marketing
Para la mayoría de las nuevas empresas de consumo, el marketing es una cuestión de presupuesto. Para un casino en línea, primero es una pregunta legal y la respuesta es cada vez más limitada.
Las grandes plataformas publicitarias sólo aceptan anunciantes de juegos de azar que posean una licencia local válida, pasen un proceso de certificación y se dirijan a países donde se permiten dichos anuncios. Esa regla por sí sola deja afuera a una gran parte del mercado. Para los operadores con licencia, las restricciones ahora también provienen de los gobiernos. Italia ha prohibido la publicidad de juegos de azar en televisión, radio y canales digitales desde 2018. España eliminó la mayoría de los anuncios de apuestas de la televisión en 2020, y Bélgica introdujo una prohibición amplia en 2023. Los Países Bajos, que prohibieron los anuncios de juegos de azar no dirigidos en julio de 2023 y el patrocinio de camisetas en julio de 2025, fueron más allá este verano: en junio, el gobierno holandés anunció planes para una prohibición casi total de la publicidad de juegos de azar en línea y de los bonos, incluidas las apuestas gratuitas para nuevos clientes, al tiempo que aumentó el Edad mínima para juegos en línea de alto riesgo a 21 años.
Brasil puede ser el próximo. En febrero, un comité del Senado aprobó un proyecto de ley que prohibiría las apuestas y la publicidad de casinos en línea en televisión, radio, medios impresos, redes sociales y patrocinio deportivo. Incluso en mercados sin prohibiciones, el arma clásica del comercio está siendo debilitada. En Gran Bretaña, las nuevas reglas que entraron en vigor en enero de 2026 limitaron los requisitos de apuesta de bonificación a diez veces el bono y prohibieron las promociones que combinan productos de casino y apuestas.
Con los canales pagos cada vez más reducidos, muchos operadores recurren a afiliados: sitios de revisión y comparación que ganan una tarifa por cada jugador que deposita, una parte de los ingresos futuros de ese jugador, o ambas cosas. Los juegos de azar han sido durante mucho tiempo la vertical de afiliados más lucrativa por cliente, que es exactamente la razón por la que atrajo una optimización tan agresiva de los motores de búsqueda. La ofensiva de Google contra lo que llama abuso de reputación de sitios, dirigida a casinos y otros contenidos comerciales alojados en dominios de noticias y medios de alta autoridad, eliminó muchas de las asociaciones entre afiliados y editores que habían dominado los resultados de términos como "mejor casino en línea". Al mismo tiempo, las respuestas generadas por IA en la parte superior de las páginas de búsqueda están absorbiendo clics que solían fluir a los sitios de reseñas.
El resultado es un modelo de adquisición costoso, frágil y muy dependiente de un puñado de guardianes. Las nuevas marcas se encuentran pagando más por cada depositante por primera vez, mientras que los operadores con nombres reconocibles y clientes leales gastan menos para retenerlos. En un mercado donde los juegos son en gran medida intercambiables, la confianza y el reconocimiento de la marca se han convertido en el producto real.
Los gobiernos quieren un recorte mayor
Hace una década, la regulación fue lo que abrió nuevos mercados a los casinos online. En varios de los mercados más grandes de la actualidad, es lo que reduce sus márgenes.
Gran Bretaña ofrece el ejemplo más claro. El 1 de abril de 2026, el impuesto sobre juegos remotos sobre los ingresos de los casinos en línea casi se duplicó del 21% al 40%, y el impuesto sobre las apuestas deportivas en línea aumentará del 15% al 25% en abril de 2027. La Oficina de Responsabilidad Presupuestaria espera que los operadores traspasen alrededor del 90% del aumento a los clientes a través de peores probabilidades o pagos más pequeños, y estima que el cambio de comportamiento reducirá la recaudación impositiva esperada en aproximadamente un tercio. Los grandes operadores que cotizan en bolsa han dicho que esperan compensar entre una cuarta parte y la mitad del daño recortando marketing, promociones y personal. Evoke, el propietario de William Hill, cerrará 200 casas de apuestas mientras trabaja en una revisión estratégica.
Reducir costos tiene su propio riesgo. Dan Waugh, socio de la consultora Regulus Partners, dijo a NEXT.io que si los recortes de gastos reducen los ingresos, los operadores podrían verse obligados a recortar nuevamente. "Existe el riesgo de un efecto espiral", afirmó. Los Países Bajos son el ejemplo que la industria sigue señalando: un aumento de impuestos holandés que se suponía recaudaría alrededor de 200 millones de euros terminó con menores ingresos ya que los sitios sin licencia tomaron una mayor participación.
Brasil va en la misma dirección, sólo que de forma más gradual. Según la Ley Complementaria 224/2025, el impuesto sobre los ingresos brutos del juego de los operadores autorizados aumentó del 12% al 13% este año y está previsto que alcance el 14% en 2027 y el 15% en 2028. La política añade otra capa de incertidumbre. El presidente Lula se ha comprometido a prohibir el juego a los beneficiarios del programa de bienestar Bolsa Família, y un proyecto de ley que ahora se encuentra en el Congreso derogaría el marco regulado por completo, todo ello con elecciones generales este mes.
Para un nuevo participante, esto cambia la aritmética. Un plan de negocios redactado hace dos años en torno a un impuesto del 21% en Gran Bretaña o un impuesto del 12% en Brasil ya no se cumple. Ahora hay que valorar el riesgo regulatorio de la misma manera que los inversores valoran el riesgo de mercado, porque en esta industria puede moverse con la misma rapidez.
Rivales que juegan con reglas diferentes
Lo más difícil de explicar a los inversores para un operador autorizado puede ser lo siguiente: algunos de sus competidores más duros no pagan ningún impuesto al juego.
Las cifras de H2 muestran que los operadores extraterritoriales, es decir, los sitios que prestan servicios a jugadores en mercados donde no tienen licencia local, aún obtuvieron alrededor del 55% de los ingresos globales del juego en línea en 2024. Esa participación ha caído drásticamente desde el 73% en 2015, y H2 espera que los operadores con licencia superen a los extraterritoriales en los próximos años. Pero los ingresos extraterritoriales siguen creciendo en términos absolutos y están ganando terreno nuevamente en algunos mercados maduros y fuertemente gravados.
Brasil muestra cuán persistente es el problema. Los reguladores trabajaron con la agencia de telecomunicaciones Anatel para bloquear más de 25.000 sitios ilegales en 2025, pero las estimaciones de la industria aún sitúan a los operadores sin licencia en hasta la mitad de toda la actividad de apuestas. Los sitios sin licencia pueden ofrecer bonificaciones mayores, aceptar criptomonedas y tarjetas de crédito y saltarse controles de identidad, que es la experiencia sin fricciones que los reguladores están eliminando de las marcas con licencia. En Gran Bretaña, el gobierno dio a la Comisión de Juego £26 millones adicionales para hacer cumplir la ley junto con el aumento de impuestos, pero altos funcionarios del regulador han descrito abiertamente un desequilibrio entre sus recursos y los de los operadores ilegales que está persiguiendo.
En Estados Unidos la competencia ha tomado nuevas formas. Los casinos de sorteos, que utilizan un modelo de doble moneda para argumentar que no son juegos de azar, se extendieron por la mayoría de los estados antes de que los legisladores se pusieran al día. La prohibición de California entró en vigor el 1 de enero de 2026, tras leyes similares en Nueva Jersey y Nueva York, y desde entonces varios otros estados se han sumado a ellas.
Los mercados de predicción son la lucha más nueva y más amplia. Plataformas como Kalshi y Polymarket venden contratos de eventos deportivos bajo supervisión federal de derivados, lo que les permite operar en estados donde las apuestas deportivas son ilegales y eludir las licencias, los impuestos y las normas de publicidad estatales. Los estados han respondido con demandas y órdenes de cese y desistimiento, mientras que la Comisión de Comercio de Futuros de Productos Básicos ha demandado a nueve estados para defender las plataformas. DraftKings, FanDuel y Fanatics han lanzado sus propios productos de predicción.
Por ahora, la batalla gira en torno a los deportes, y el lobby del mercado de predicciones ha admitido que no deberían permitirse contratos sobre juegos de casino. Los operadores de casinos en línea están observando de todos modos. El episodio ha demostrado con qué rapidez una nueva estructura legal puede retirar miles de millones de dólares en apuestas de un sistema autorizado que tardó años en construirse.
Cómo serán los próximos cinco años
Nadie serio predice que la gente jugará menos. Si las previsiones del segundo semestre se cumplen, el mercado mundial tendrá un valor de más de 1 billón de dólares al año en 2030, y más de la mitad de ese valor provendrá de las pantallas. El verdadero argumento es quién capta ese dinero y qué parte sobrevive a los impuestos.
La escala es la primera respuesta que dan la mayoría de los ejecutivos. Los grupos más grandes pueden distribuir los costos de licencias, cumplimiento y tecnología en muchos mercados, absorber un shock fiscal en un país con ganancias de otro y seguir gastando en publicidad de marca donde todavía está permitido. En Gran Bretaña, varios operadores ya están adquiriendo las bases de datos, marcas y activos de rivales en dificultades. Espere más de eso en toda Europa a medida que los márgenes se ajusten.
La segunda respuesta es vender las palas en lugar de cavar. Los proveedores de plataformas, los estudios de juegos y las empresas de pago y verificación de identidad venden a docenas o cientos de operadores a la vez y no asumen el costo de ganar a cada jugador. Para muchos inversores, ese extremo de la industria ahora parece la forma más segura de aprovechar el crecimiento en línea.
Para los recién llegados que todavía quieren construir una marca de consumo, el manual se ha reducido. Elija uno o dos mercados y tenga una licencia local adecuada en cada uno. Socios bancarios y de pago locales seguros antes del lanzamiento, no después. Presupuestar el cumplimiento como un costo permanente y no puntual. Y trate la retención como el negocio principal, porque como la adquisición es tan costosa, mantener un cliente suele ser mucho más barato que encontrar uno nuevo. El contenido y la búsqueda siguen siendo importantes, pero sólo cuando provienen de personas que conocen claramente el tema, que es precisamente lo que premian las recientes actualizaciones de Google.
En el lado terrestre, las próximas aperturas pondrán a prueba la teoría de la escasez. Wynn Al Marjan Island a finales de 2027, luego Osaka y los proyectos de Nueva York alrededor de 2030, mostrarán si los destinos turísticos en nuevas jurisdicciones pueden generar los retornos que sus patrocinadores han prometido.
Las probabilidades todavía favorecen a la casa. Lo que ha cambiado es lo que cuesta construir uno, en línea o fuera de línea, y los pocos jugadores nuevos que pueden darse el lujo de intentarlo.