På en stripe med gjenvunnet land utenfor kysten av Ras Al Khaimah, jobber byggemannskaper fortsatt med det som skal bli det første kasinoferiestedet i De forente arabiske emirater. I august fortalte Wynn Resorts investorer at Wynn Al Marjan Island nå vil åpne i september 2027, noen måneder senere enn planlagt, og at budsjettet hadde vokst med rundt 600 millioner dollar til omtrent 5,7 milliarder dollar. Selskapet skyldte omtrent halvparten av overskridelsen på frakt-, forsikrings- og materialkostnader knyttet til konflikten i regionen.
Slike overskridelser har ikke bremset sektoren. Store kasinopenger beveger seg fortsatt. Japan brøt bakken på sitt første integrerte feriested i Osaka i april 2025. New York delte til slutt ut tre downstate kasinolisenser i desember 2025, og avsluttet en prosess som startet tilbake i 2013.
Det større skiftet skjer imidlertid på telefoner i stedet for byggeplasser. I følge H2 Gambling Capital genererte online gambling 293 milliarder dollar i 2024, eller 41 % av alle brutto spillinntekter over hele verden. Analysefirmaet forventer at online vil utgjøre mesteparten av markedet for første gang i 2029, og å bidra til å bringe totale globale gamblinginntekter over 1 billion dollar i 2030.
På papiret gjør det det digitale kasinoet til det opplagte stedet å sette kapital. Se nøye på hva som skal til for å bygge og markedsføre en, og et annet bilde dukker opp. Å få et nettkasino lisensiert, finansiert, betalt og lagt merke til har blitt tregere og dyrere enn vekstdiagrammene tilsier, og i flere av verdens største markeder blir det vanskeligere, ikke lettere.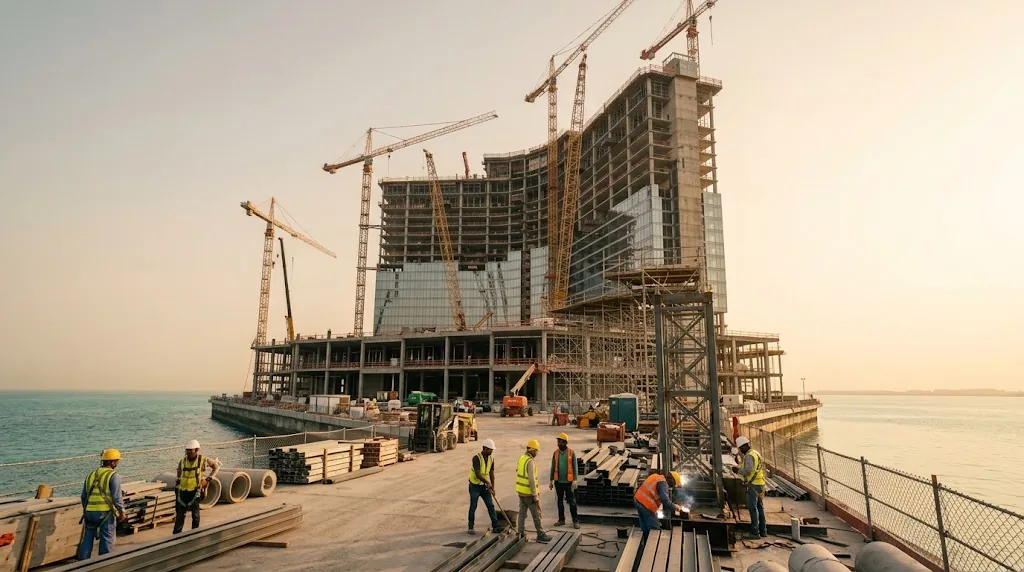
Store penger satser fortsatt på murstein og mørtel
Det integrerte feriestedet, et kasino pakket inn i hoteller, arenaer, restauranter og konferanserom, nyter et nytt liv. De fleste av de nye prosjektene går opp på steder som aldri tillot kasinoer før.
Wynns sak for UAE hviler på geografi. I en presentasjon til analytikere i desember i fjor sa selskapet at det forventer at eiendommen vil produsere mellom 1 milliard og 1,66 milliarder dollar i spillinntekter i året når den modnes, og modelleringen teller rundt 2,4 milliarder mennesker som bor innenfor en fire timers flytur. Foreløpig har den den eneste kasinolisensen UAE har utstedt.
I Japan bygger MGM- og ORIX-konsortiet på Yumeshima, en kunstig øy i Osaka-bukten som også var vertskap for Expo 2025. Feriestedet er priset til rundt 1,27 billioner yen, eller omtrent 8,6 milliarder dollar, og skal etter planen åpne høsten 2030. MGM-sjefen fortalte investorene Bill Hornbuckle å tjene mer enn 2 milliarder dollar i løpet av et år. EBITDA, muligens fra første år.
New Yorks tall er like store. Hver av de tre vinnerne i downstaten måtte betale en lisensavgift på 500 millioner dollar og forplikte seg til minst 500 millioner dollar i kapitalutgifter. Selve forslagene går mye lenger: rundt 8 milliarder dollar for Metropolitan Park ved siden av Citi Field, 4 milliarder dollar for Bally's i Bronx og 5,5 milliarder dollar for utvidelsen av Resorts World i Queens. Både Hard Rocks prosjekt og Bally's sikter mot 2030.
Det som binder disse avtalene sammen er knapphet. New York opprettet tre lisenser for downstate-regionen. Osaka er Japans eneste godkjente nettsted så langt. Wynn er alene i UAE. En begrenset lisens fungerer som en vollgrav, og investorer er villige til å vente i årevis og absorbere kostnadsoverskridelser fordi ingen kan åpne naboen. Den beskyttelsen er nettopp det nettsiden av virksomheten ikke har.
Online er der veksten er
Tallene fra regulerte markeder forklarer hvorfor så mange grunnleggere vil inn. I USA satte American Gaming Associations State of the States 2026-rapport kommersielle spillinntekter på rekordhøye 78,6 milliarder dollar for 2025. Nettkasinoinntektene hoppet med 27,6 % til 10,73 milliarder dollar, selv om bare syv stater tillot det. I Pennsylvania og New Jersey tjente nettkasinoer mer enn de landbaserte kasinogulvene for første gang.
Brasil, som åpnet sitt regulerte marked 1. januar 2025, beveget seg enda raskere. Sekretariatet for premier og spill rapporterte at lisensierte operatører genererte rundt R$37 milliarder, omtrent $7 milliarder, i brutto spillinntekter det første året, fra 25,2 millioner kunder. Regjeringen samlet inn nærmere R$10 milliarder i skatt på toppen av rundt R$2,5 milliarder i lisensavgifter.
Veksten er ikke begrenset til de vanlige mistenkte. H2 forventer at gamblinginntektene i Latin-Amerika og Karibia vil stige fra 29 milliarder dollar i 2024 til 51 milliarder dollar innen 2030, og Afrikas inntekter til mer enn dobles fra 14 milliarder dollar til 31 milliarder dollar, begge drevet hovedsakelig av nettspill. Innenfor nettkanalen er kasinospill i ferd med å ta igjen sportsbetting. H2 spår nettkasinoinntekter på 233 milliarder dollar i 2030, mot 248 milliarder dollar for online betting, med de to omtrent på nivå et år senere.
Det er investeringsoppgaven i ett avsnitt. Det er også grunnen til at markedet har blitt så overfylt.
Det er enkelt å bygge nettstedet. Å gjøre det lovlig og få betalt er ikke.
Teknisk sett har det aldri vært enklere å lansere et nettkasino. White-label og nøkkelferdige plattformleverandører vil leie ut et ferdig produkt: et nettsted, en kasserer, en bonusmotor, spilleradministrasjonsverktøy og tilgang til tusenvis av spilleautomater og live dealer-spill gjennom innholdsaggregatorer. Et lite team kan ha noe live på uker.
At tilgjengelighet er en del av problemet. Tusenvis av nettsteder kjører nå på lignende programvare og tilbyr de samme spillene fra de samme studioene, ofte med samme velkomstbonus. Produktet i seg selv skiller sjelden ett casino fra et annet. Det som skiller dem er alt rundt det.
Lisensering kommer først, og det blir dyrere nesten overalt. Brasil krever R$30 millioner for en femårig føderal autorisasjon og krever et lokalt innarbeidet selskap. Curaçao, i årevis den billigste døren inn til virksomheten, har skrotet sitt gamle hovedlisenssystem til fordel for direkte lisensiering under en ny nasjonal forordning, med reelle antihvitvaskingsplikter og lokale stoffkrav. Plattformleverandør SOFTSWISS ber nå kundene om å budsjettere med minst €55 000 for en ny Curaçao-lisens. Hvert ekstra marked betyr en ny applikasjon, en ny runde med spillsertifisering og et nytt skatteregime.
Overholdelse stopper ikke når lisensen kommer. Regulerte operatører må verifisere identiteter, overvåke transaksjoner, kjøre kilde-til-fond sjekker på større brukere og ansatte ansvarlige gambling team. I markeder som Storbritannia gir rimelighetssjekker og innsatsgrenser på online spilleautomater ytterligere kostnader og friksjon til hvert kundeforhold.
Så er det betalinger, problemgründerne har en tendens til å undervurdere. Banker og kortnettverk behandler gambling som høyrisikovirksomhet, noe som betyr høyere behandlingsgebyrer, rullerende reserver og kontoer som kan stenges med kort varsel. Storbritannia forbød gambling med kredittkort i 2020 og Australia fulgte etter for nettveddemål i 2024. Brasil tillater kun innskudd gjennom godkjente kanaler som Pix og holder kredittkort og krypto ute av det lisensierte markedet. Operatører som henvender seg til kryptobaserte betalinger for å unngå disse hindringene, opplever vanligvis at vanlige banker, appbutikker og annonseplattformer stenger dørene til gjengjeld.
Markedsføringsveggen
For de fleste forbrukerstart-ups er markedsføring et budsjettspørsmål. For et nettcasino er det først et juridisk spørsmål, og svaret blir stadig smalere.
De store annonseplattformene aksepterer bare gamblingannonsører som har en gyldig lokal lisens, passerer en sertifiseringsprosess og målretter mot land der slike annonser er tillatt. Den regelen alene stenger en stor andel av markedet ute. For lisensierte operatører kommer begrensningene nå også fra myndigheter. Italia har forbudt gamblingreklame på TV, radio og digitale kanaler siden 2018. Spania presset de fleste spillannonser ut av TV i 2020, og Belgia innførte et bredt forbud i 2023. Nederland, som forbød ikke-målrettede gamblingannonser i juli 2023 og sponsing av skjorter i juli denne sommeren kunngjorde en ytterligere plan for nederlandsk regjering i juni denne sommeren: på annonsering for gambling på nett og på bonuser, inkludert gratisspill for nye kunder, samtidig som minimumsalderen for høyrisikospill på nett heves til 21 år.
Brasil kan være neste. I februar godkjente en senatskomité et lovforslag som ville forby spill og online kasinoannonsering på TV, radio, papir, sosiale medier og sportssponsing. Selv i markeder uten forbud, sløves det klassiske våpenet. I Storbritannia, nye regler som trådte i kraft i januar 2026 begrenset bonusomsetningskravene til ti ganger bonusen og forbudte kampanjer som blander kasino- og bettingprodukter.
Når betalte kanaler krymper, lener mange operatører seg på tilknyttede selskaper: vurderings- og sammenligningssider som tjener en avgift for hver innskuddsspiller de sender, en andel av spillerens fremtidige inntekter, eller begge deler. Gambling har lenge vært den mest lukrative tilknyttede vertikalen per kunde, og det er nettopp grunnen til at det tiltrakk seg så mye aggressiv søkemotoroptimalisering. Googles nedbryting av det de kaller misbruk av omdømmet til nettstedet, rettet mot kasino og annet kommersielt innhold som er vert for nyhets- og mediedomener med høy autoritet, utslettet mange av partner-publisister-partnerskapene som hadde dominert resultater for termer som "beste nettkasino". Samtidig absorberer AI-genererte svar øverst på søkesidene klikk som pleide å strømme til anmeldelsessider.
Resultatet er en oppkjøpsmodell som er dyr, skjør og sterkt avhengig av en håndfull portvakter. Nye merkevarer betaler mer for hver førstegangsinnskyter, mens operatørene med gjenkjennelige navn og lojale kunder bruker mindre for å beholde dem. I et marked hvor spillene stort sett er utskiftbare, har tillit og merkevaregjenkjenning blitt det virkelige produktet.
Regjeringene ønsker et større kutt
For et tiår siden var regulering det som åpnet nye markeder for nettkasinoer. I flere av de største markedene i dag er det det som presser marginene deres.
Storbritannia gir det klareste eksempelet. Den 1. april 2026 doblet Remote Gaming Duty på nettkasinoinntekter seg nesten fra 21 % til 40 %, og skatten på online sportsbetting er satt til å øke fra 15 % til 25 % i april 2027. Kontoret for budsjettansvar forventer at operatører vil overføre rundt 90 % av økningen til kundene som vil ta i betraktning de forventede utbetalingsoddsene eller kutt i skatten, og vil ta med seg lavere utbetalingsodds eller kutt i skatt. omtrent en tredjedel. Store børsnoterte operatører har sagt at de håper å kompensere mellom en fjerdedel og halvparten av skadene ved å trimme markedsføring, kampanjer og ansatte. Evoke, eieren av William Hill, stenger 200 bettingbutikker mens det arbeider gjennom en strategisk gjennomgang.
Å kutte kostnader har sin egen risiko. Dan Waugh, en partner i konsulentselskapet Regulus Partners, fortalte NEXT.io at hvis utgiftskutt trekker inntektene ned, kan operatørene bli tvunget til å kutte igjen. "Det er den risikoen for en spiraleffekt," sa han. Nederland er eksemplet industrien stadig peker på: en nederlandsk skatteøkning som skulle gi rundt 200 millioner euro, endte opp med lavere kvitteringer ettersom ulisensierte nettsteder tok en større del av spillet.
Brasil er på vei i samme retning, bare mer gradvis. I henhold til Complementary Law 224/2025 økte skatten på lisensierte operatørers bruttospillinntekter fra 12 % til 13 % i år og er planlagt å nå 14 % i 2027 og 15 % i 2028. Politikk legger til enda et lag med usikkerhet. President Lula har lovet å hindre mottakere av Bolsa Família-velferdsprogrammet fra gambling, og et lovforslag som nå sitter i Kongressen vil oppheve det regulerte rammeverket totalt, alt med et stort valg denne måneden.
For en ny deltaker endrer dette regnestykket. En forretningsplan skrevet for to år siden rundt en skatt på 21 % i Storbritannia eller en skatt på 12 % i Brasil holder ikke lenger. Regulatorisk risiko må nå prises slik investorer priser markedsrisiko, fordi i denne bransjen kan det gå like raskt.
Rivaler som spiller etter forskjellige regler
Det vanskeligste for en lisensiert operatør å forklare for investorer kan være dette: noen av de tøffeste konkurrentene betaler ingen gamblingskatt i det hele tatt.
H2s tall viser at offshore-operatører, det vil si nettsteder som betjener spillere i markeder der de ikke har noen lokal lisens, fortsatt tok omtrent 55 % av globale online gambling-inntekter i 2024. Den andelen har falt kraftig fra 73 % i 2015, og H2 forventer at lisensierte operatører vil overta offshore-operatører i de kommende årene. Men offshoreinntektene vokser fortsatt i absolutte termer, og de vinner terreng igjen i noen modne, tungt beskattede markeder.
Brasil viser hvor sta problemet er. Regulatorer samarbeidet med telekombyrået Anatel for å blokkere mer enn 25 000 ulovlige nettsteder i 2025, men bransjeestimater setter fortsatt ulisensierte operatører på opptil halvparten av all spillaktivitet. Ulisensierte nettsteder kan tilby større bonuser, ta krypto- og kredittkort og hoppe over identitetskontroller, som er den friksjonsfrie opplevelsen regulatorer fjerner fra lisensierte merker. I Storbritannia ga regjeringen Gambling Commission en ekstra £26 millioner for håndhevelse sammen med skatteøkningen, men seniorpersoner ved regulatoren har åpent beskrevet en ubalanse mellom ressursene og ressursene til de ulovlige operatørene den jakter på.
I USA har konkurransen tatt nye former. Sweepstakes-kasinoer, som bruker en modell med to valutaer for å hevde at de ikke gambler, spredte seg over de fleste stater før lovgivere tok igjen. Californias forbud trådte i kraft 1. januar 2026, etter lignende lover i New Jersey og New York, og flere andre stater har siden sluttet seg til dem.
Prediksjonsmarkeder er den nyere og større kampen. Plattformer som Kalshi og Polymarket selger begivenhetskontrakter om sportsresultater under tilsyn med føderale derivater, som lar dem operere i stater der sportsspill er ulovlig og omgå statlige lisenser, skatter og annonseringsregler. Stater har svart med søksmål og opphør-og-avstå-ordrer, mens Commodity Futures Trading Commission har saksøkt ni stater for å forsvare plattformene. DraftKings, FanDuel og Fanatics har alle lansert egne prediksjonsprodukter.
For nå dreier kampen seg om sport, og prediksjonsmarkedslobbyen har innrømmet at kontrakter på kasinospill ikke bør tillates. Nettkasinooperatører ser uansett på. Episoden har vist hvor raskt en ny juridisk struktur kan trekke milliarder av dollar i innsatser bort fra et lisensiert system som tok årevis å bygge.
Hvordan de neste fem årene ser ut
Ingen seriøse spår at folk vil spille mindre. Hvis H2s prognoser holder, vil det globale markedet være verdt mer enn 1 billion dollar i året innen 2030, og mer enn halvparten av det vil komme fra skjermer. Det virkelige argumentet handler om hvem som tar pengene og hvor mye av dem som overlever skatt.
Skala er det første svaret de fleste ledere gir. Større grupper kan spre lisensierings-, overholdelses- og teknologikostnader over mange markeder, absorbere et skattesjokk i ett land med overskudd fra et annet og fortsette å bruke på merkevareannonsering der det fortsatt er tillatt. I Storbritannia plukker flere operatører allerede databasene, merkene og eiendelene til rivaler som sliter. Forvent mer av det over hele Europa ettersom marginene strammer seg.
Det andre svaret er å selge spadene i stedet for å grave. Plattformleverandører, spillstudioer og betalings- og identitetsverifiseringsfirmaer selger til dusinvis eller hundrevis av operatører samtidig, og de bærer ikke kostnadene ved å vinne hver spiller. For mange investorer ser den enden av bransjen nå ut som den tryggere måten å drive online vekst på.
For nykommere som fortsatt ønsker å bygge et forbrukermerke, har lekeboken blitt smalere. Velg ett eller to markeder og ha en skikkelig lokal lisens i hvert. Sikre banktjenester og lokale betalingspartnere før lansering, ikke etter. Budsjett for overholdelse som en permanent kostnad i stedet for en engangskostnad. Og betrakt oppbevaring som hovedvirksomheten, for med så dyre oppkjøp er det vanligvis langt billigere å beholde en kunde enn å finne en ny. Innhold og søk betyr fortsatt noe, men bare når det kommer fra folk som tydelig kan emnet, som er nettopp det Googles siste oppdateringer belønner.
På den landbaserte siden vil de kommende åpningene teste knapphetsteorien. Wynn Al Marjan Island i slutten av 2027, deretter Osaka og New York-prosjektene rundt 2030, vil vise om destinasjonssteder i nye jurisdiksjoner kan levere avkastningen deres støttespillere har lovet.
Oddsen favoriserer fortsatt huset. Det som har endret seg er hva det koster å bygge en, online eller utenfor, og hvor få nye spillere har råd til å prøve.