Auf einem Landstreifen vor der Küste von Ras Al Khaimah arbeiten Bautrupps immer noch am Bau des ersten Casino-Resorts in den Vereinigten Arabischen Emiraten. Im August teilte Wynn Resorts den Investoren mit, dass Wynn Al Marjan Island nun im September 2027 eröffnet wird, einige Monate später als geplant, und dass das Budget um etwa 600 Millionen US-Dollar auf etwa 5,7 Milliarden US-Dollar gestiegen sei. Das Unternehmen machte etwa die Hälfte der Überschreitungen auf die mit dem Konflikt in der Region verbundenen Transport-, Versicherungs- und Materialkosten zurückzuführen.
Solche Überschreitungen haben den Sektor nicht ausgebremst. Das große Casino-Geld bewegt sich immer noch. Japan hat im April 2025 den Grundstein für sein erstes integriertes Resort in Osaka gelegt. New York vergab schließlich im Dezember 2025 drei Downstate-Casino-Lizenzen und beendete damit einen Prozess, der bereits 2013 begann.
Der größere Wandel vollzieht sich jedoch eher auf Telefonen als auf Baustellen. Laut H2 Gambling Capital erwirtschaftete Online-Glücksspiel im Jahr 2024 293 Milliarden US-Dollar oder 41 % aller Brutto-Gaming-Einnahmen weltweit. Das Forschungsunternehmen geht davon aus, dass Online im Jahr 2029 zum ersten Mal den Großteil des Marktes ausmachen wird und dazu beitragen wird, dass der weltweite Gesamtumsatz aus Glücksspielen im Jahr 2030 die Marke von 1 Billion US-Dollar übersteigt.
Auf dem Papier ist das digitale Casino daher der naheliegendste Ort, um Kapital anzulegen. Schauen Sie sich genau an, was es braucht, um eines zu bauen und zu vermarkten, und es ergibt sich ein anderes Bild. Es ist langsamer und teurer geworden, ein Online-Casino zu lizenzieren, zu finanzieren, zu bezahlen und bekannt zu machen, als die Wachstumsdiagramme vermuten lassen, und in einigen der größten Märkte der Welt wird es nicht einfacher, sondern schwieriger.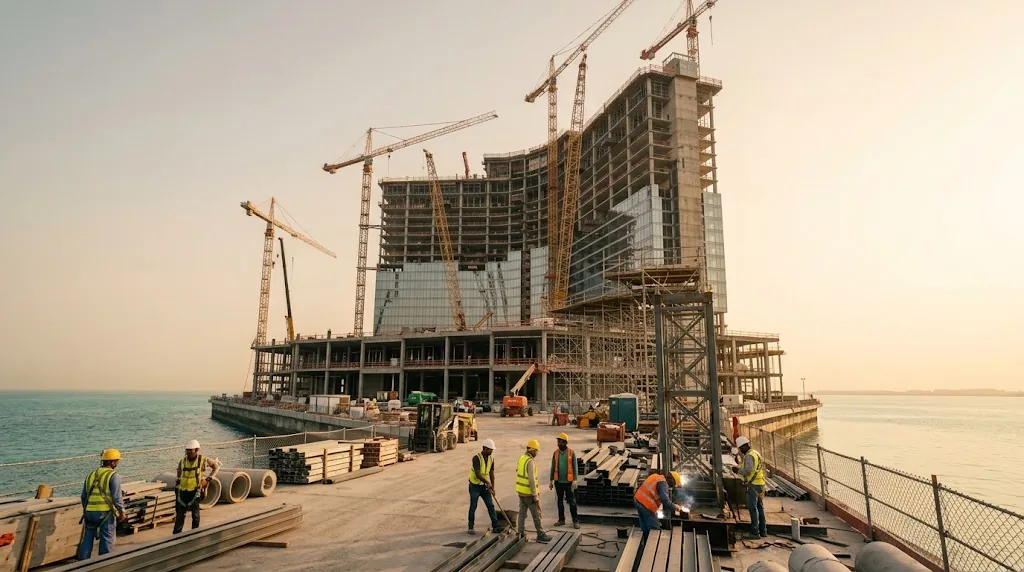
Das große Geld setzt immer noch auf den stationären Handel
Das integrierte Resort, ein Kasino mit Hotels, Arenen, Restaurants und Tagungsräumen, genießt ein zweites Leben. Die meisten neuen Projekte entstehen an Orten, an denen es zuvor noch keine Casinos gab.
Wynns Argument für die VAE beruht auf der Geographie. In einer Präsentation vor Analysten im vergangenen Dezember sagte das Unternehmen, dass es davon ausgeht, dass das Objekt nach seiner Fertigstellung zwischen 1 und 1,66 Milliarden US-Dollar an Gaming-Einnahmen pro Jahr erwirtschaften wird, und seine Modellrechnung geht von rund 2,4 Milliarden Menschen aus, die innerhalb eines vierstündigen Fluges leben. Derzeit verfügt es über die einzige Casino-Lizenz, die die VAE ausgestellt haben.
In Japan baut das MGM- und ORIX-Konsortium auf Yumeshima, einer künstlichen Insel in der Bucht von Osaka, auf der auch die Expo 2025 stattfand. Der Preis für das Resort liegt bei rund 1,27 Billionen Yen oder etwa 8,6 Milliarden US-Dollar und die Eröffnung ist für Herbst 2030 geplant.
Ebenso groß sind die Zahlen in New York. Jeder der drei Downstate-Gewinner musste eine Lizenzgebühr von 500 Millionen US-Dollar zahlen und mindestens 500 Millionen US-Dollar an Kapitalausgaben tätigen. Die Vorschläge selbst gehen viel weiter: etwa 8 Milliarden US-Dollar für den Metropolitan Park neben dem Citi Field, 4 Milliarden US-Dollar für Bally's in der Bronx und 5,5 Milliarden US-Dollar für die Erweiterung des Resorts World in Queens. Das Projekt von Hard Rock und Bally streben beide das Jahr 2030 an.
Was diese Deals verbindet, ist die Knappheit. New York hat drei Lizenzen für die Downstate-Region geschaffen. Osaka ist bisher Japans einziger zugelassener Standort. Wynn ist allein in den VAE. Eine begrenzte Lizenz funktioniert wie ein Burggraben, und Investoren sind bereit, jahrelang zu warten und Kostenüberschreitungen hinzunehmen, weil niemand nebenan öffnen kann. Genau diesen Schutz gibt es im Online-Geschäft nicht.
Online ist das Wachstum
Die Zahlen aus regulierten Märkten erklären, warum so viele Gründer mitmachen wollen. In den Vereinigten Staaten beziffert der Bericht „State of the States 2026“ der American Gaming Association die Einnahmen aus kommerziellen Glücksspielen für 2025 auf einen Rekordwert von 78,6 Milliarden US-Dollar. Die Einnahmen aus Online-Casinos stiegen um 27,6 % auf 10,73 Milliarden US-Dollar, obwohl nur sieben Staaten dies erlaubten. In Pennsylvania und New Jersey übertrafen die Online-Casinos zum ersten Mal die landbasierten Casinos.
Noch schneller ging es in Brasilien zu, wo der regulierte Markt am 1. Januar 2025 eröffnet wurde. Das Sekretariat für Preise und Wetten berichtete, dass lizenzierte Betreiber im ersten Jahr mit 25,2 Millionen Kunden einen Bruttospielumsatz von etwa 37 Milliarden R$, etwa 7 Milliarden US-Dollar, erwirtschafteten. Die Regierung kassierte fast 10 Milliarden R$ an Steuern zusätzlich zu etwa 2,5 Milliarden R$ an Lizenzgebühren.
Das Wachstum beschränkt sich nicht auf die üblichen Verdächtigen. H2 geht davon aus, dass die Glücksspieleinnahmen in Lateinamerika und der Karibik von 29 Milliarden US-Dollar im Jahr 2024 auf 51 Milliarden US-Dollar im Jahr 2030 steigen und sich die Einnahmen Afrikas von 14 Milliarden US-Dollar auf 31 Milliarden US-Dollar mehr als verdoppeln werden, was hauptsächlich auf Online-Spiele zurückzuführen ist. Innerhalb des Online-Kanals holen Casinospiele zu Sportwetten auf. H2 prognostiziert einen Online-Casino-Umsatz von 233 Milliarden US-Dollar im Jahr 2030, gegenüber 248 Milliarden US-Dollar für Online-Wetten, wobei die beiden Werte ein Jahr später in etwa gleich bleiben.
Das ist die Anlagethese in einem Absatz. Dies ist auch der Grund, warum der Markt so überfüllt ist.
Der Aufbau der Website ist einfach. Es legal zu machen und dafür bezahlt zu werden, ist nicht der Fall.
Technisch gesehen war die Eröffnung eines Online-Casinos noch nie so einfach. Anbieter von White-Label- und schlüsselfertigen Plattformen vermieten ein fertiges Produkt: eine Website, eine Kasse, eine Bonus-Engine, Spielerverwaltungstools und Zugriff auf Tausende von Spielautomaten- und Live-Dealer-Spielen über Content-Aggregatoren. Ein kleines Team kann innerhalb von Wochen etwas live bringen.
Diese Zugänglichkeit ist Teil des Problems. Tausende Websites laufen mittlerweile auf ähnlicher Software und bieten dieselben Spiele von denselben Studios an, oft mit demselben Willkommensbonus. Das Produkt selbst unterscheidet ein Casino selten von einem anderen. Was sie trennt, ist alles um sie herum.
Die Lizenzierung steht an erster Stelle und wird fast überall teurer. Brasilien verlangt 30 Millionen R$ für eine fünfjährige Bundesgenehmigung und erfordert ein lokal eingetragenes Unternehmen. Curaçao, seit Jahren der günstigste Einstieg in das Geschäft, hat sein altes Master-Lizenzsystem zugunsten einer direkten Lizenzierung im Rahmen einer neuen nationalen Verordnung abgeschafft, mit echten Anti-Geldwäsche-Zöllen und lokalen Stoffanforderungen. Der Plattformanbieter SOFTSWISS fordert seine Kunden nun auf, mindestens 55.000 Euro für eine neue Curaçao-Lizenz einzuplanen. Jeder zusätzliche Markt bedeutet einen weiteren Antrag, eine weitere Spielzertifizierungsrunde und ein anderes Steuersystem.
Die Einhaltung endet nicht, sobald die Lizenz eintrifft. Regulierte Betreiber müssen Identitäten überprüfen, Transaktionen überwachen, die Herkunft der Gelder bei größeren Geldgebern überprüfen und verantwortungsbewusste Glücksspielteams besetzen. In Märkten wie Großbritannien führen Erschwinglichkeitsprüfungen und Einsatzbeschränkungen für Online-Slots zu weiteren Kosten und Reibungsverlusten bei jeder Kundenbeziehung.
Dann sind da noch die Zahlungen, das Problem, das Gründer gerne unterschätzen. Banken und Kartennetzwerke betrachten Glücksspiel als risikoreiches Geschäft, was höhere Bearbeitungsgebühren, rollierende Rücklagen und Konten bedeutet, die kurzfristig geschlossen werden können. Großbritannien verbot im Jahr 2020 Glücksspiele mit Kreditkarten und Australien folgte im Jahr 2024 für Online-Wetten. Brasilien erlaubt Einzahlungen nur über genehmigte Kanäle wie Pix und hält Kreditkarten und Kryptowährungen vom lizenzierten Markt fern. Betreiber, die auf reine Krypto-Zahlungen zurückgreifen, um diese Hürden zu umgehen, müssen in der Regel feststellen, dass Mainstream-Banken, App-Stores und Werbeplattformen im Gegenzug ihre Türen schließen.
Die Marketingwand
Für die meisten Consumer-Start-ups ist Marketing eine Budgetfrage. Für ein Online-Casino ist es zunächst eine rechtliche Frage, und die Antwort wird immer enger.
Die großen Werbeplattformen akzeptieren nur Werbetreibende für Glücksspiele, die über eine gültige lokale Lizenz verfügen, einen Zertifizierungsprozess bestehen und auf Länder abzielen, in denen solche Anzeigen erlaubt sind. Allein diese Regel schließt einen großen Marktanteil aus. Für lizenzierte Betreiber kommen die Beschränkungen nun auch von den Regierungen. Italien hat seit 2018 Glücksspielwerbung im Fernsehen, im Radio und auf digitalen Kanälen verboten. Spanien hat 2020 die meisten Wettwerbung aus dem Fernsehen verdrängt, und Belgien hat 2023 ein umfassendes Verbot eingeführt. Die Niederlande, die im Juli 2023 ungezielte Glücksspielwerbung und im Juli 2025 Trikotsponsoring verboten haben, gingen diesen Sommer noch weiter: Im Juni kündigte die niederländische Regierung Pläne für ein nahezu vollständiges Verbot von Online-Glücksspielwerbung und Boni, einschließlich Gratiswetten für Neukunden, an Anhebung des Mindestalters für risikoreiche Online-Spiele auf 21 Jahre.
Brasilien könnte als nächstes dran sein. Im Februar verabschiedete ein Senatsausschuss einen Gesetzentwurf, der Werbung für Wetten und Online-Casinos im Fernsehen, im Radio, in Printmedien, in sozialen Medien und im Sportsponsoring verbieten würde. Selbst in Märkten ohne Verbote wird die klassische Waffe des Handels abgeschwächt. In Großbritannien haben neue Regeln, die im Januar 2026 in Kraft traten, die Bonus-Wettanforderungen auf das Zehnfache des Bonus begrenzt und Werbeaktionen verboten, die Casino- und Wettprodukte mischen.
Da kostenpflichtige Kanäle schrumpfen, stützen sich viele Betreiber auf Affiliate-Partner: Bewertungs- und Vergleichsseiten, die für jeden von ihnen gesendeten einzahlenden Spieler eine Gebühr, einen Anteil an den künftigen Einnahmen dieses Spielers oder beides verdienen. Glücksspiel war lange Zeit die lukrativste Affiliate-Branche pro Kunde, was genau der Grund dafür ist, dass es so viel aggressive Suchmaschinenoptimierung anzog. Googles hartes Vorgehen gegen den sogenannten Website-Reputationsmissbrauch, der sich gegen Casino- und andere kommerzielle Inhalte richtet, die auf hochrangigen Nachrichten- und Mediendomänen gehostet werden, hat viele der Affiliate-Publisher-Partnerschaften zunichte gemacht, die bei Begriffen wie „Bestes Online-Casino“ die Ergebnisse dominiert hatten. Gleichzeitig absorbieren KI-generierte Antworten oben auf Suchseiten Klicks, die früher zu Bewertungsseiten führten.
Das Ergebnis ist ein Akquisitionsmodell, das teuer, anfällig und stark von einer Handvoll Gatekeepern abhängig ist. Neue Marken zahlen für jeden Ersteinzahler mehr, während die Betreiber mit bekannten Namen und treuen Kunden weniger ausgeben, um sie zu behalten. In einem Markt, in dem die Spiele weitgehend austauschbar sind, sind Vertrauen und Markenbekanntheit zum eigentlichen Produkt geworden.
Die Regierungen wollen eine größere Kürzung
Vor einem Jahrzehnt eröffnete die Regulierung neue Märkte für Online-Casinos. In einigen der größten Märkte von heute ist es der Grund, warum die Margen darunter leiden.
Großbritannien bietet das deutlichste Beispiel. Am 1. April 2026 hat sich die Remote Gaming Duty auf Online-Casino-Einnahmen von 21 % auf 40 % nahezu verdoppelt, und die Steuer auf Online-Sportwetten soll im April 2027 von 15 % auf 25 % steigen. Das Office for Budget Responsibility geht davon aus, dass die Betreiber etwa 90 % der Erhöhung durch schlechtere Quoten oder geringere Auszahlungen an die Kunden weitergeben werden, und schätzt, dass die Verhaltensänderung die erwartete Steuerbelastung um etwa ein Drittel senken wird. Große börsennotierte Betreiber hoffen, durch Kürzungen bei Marketing, Werbeaktionen und Personal zwischen einem Viertel und der Hälfte des Schadens ausgleichen zu können. Evoke, der Eigentümer von William Hill, schließt 200 Wettbüros, während das Unternehmen eine strategische Überprüfung durchführt.
Kostensenkungen bergen ihr eigenes Risiko. Dan Waugh, Partner bei der Beratungsfirma Regulus Partners, sagte gegenüber NEXT.io, dass Betreiber möglicherweise gezwungen sein könnten, erneut Kürzungen vorzunehmen, wenn Ausgabenkürzungen die Einnahmen senken. „Es besteht die Gefahr eines Spiraleffekts“, sagte er. Die Niederlande sind das Beispiel, auf das die Branche immer wieder verweist: Eine niederländische Steuererhöhung, die rund 200 Millionen Euro einbringen sollte, endete mit geringeren Einnahmen, da nicht lizenzierte Websites einen größeren Anteil hatten.
Brasilien geht in die gleiche Richtung, nur langsamer. Gemäß dem Komplementärgesetz 224/2025 ist die Steuer auf die Bruttospieleinnahmen lizenzierter Betreiber in diesem Jahr von 12 % auf 13 % gestiegen und soll 2027 14 % und 2028 15 % erreichen. Die Politik sorgt für weitere Unsicherheit. Präsident Lula hat versprochen, Empfängern des Bolsa Família-Sozialprogramms das Glücksspiel zu verbieten, und ein Gesetzentwurf, der jetzt im Kongress liegt, würde den regulierten Rahmen vollständig aufheben, und das alles mit Parlamentswahlen in diesem Monat.
Für einen Neueinsteiger ändert sich dadurch die Arithmetik. Ein vor zwei Jahren erstellter Geschäftsplan mit einer Steuer von 21 % in Großbritannien oder einer Steuer von 12 % in Brasilien gilt nicht mehr. Regulierungsrisiken müssen jetzt so bewertet werden, wie Investoren Marktrisiken bewerten, denn in dieser Branche können sie sich genauso schnell entwickeln.
Rivalen, die nach anderen Regeln spielen
Für einen lizenzierten Betreiber ist es möglicherweise am schwierigsten, den Anlegern Folgendes zu erklären: Einige seiner härtesten Konkurrenten zahlen überhaupt keine Glücksspielsteuer.
Die Zahlen von H2 zeigen, dass Offshore-Betreiber, also Websites, die Spieler in Märkten bedienen, in denen sie über keine lokale Lizenz verfügen, im Jahr 2024 immer noch etwa 55 % der weltweiten Einnahmen aus Online-Glücksspielen erwirtschafteten. Dieser Anteil ist von 73 % im Jahr 2015 stark zurückgegangen, und H2 geht davon aus, dass lizenzierte Betreiber in den kommenden Jahren die Offshore-Betreiber überholen werden. Aber in absoluten Zahlen wachsen die Offshore-Einnahmen immer noch, und in einigen reifen, stark besteuerten Märkten gewinnen sie wieder an Boden.
Brasilien zeigt, wie hartnäckig das Problem ist. Die Aufsichtsbehörden arbeiteten mit der Telekommunikationsagentur Anatel zusammen, um im Jahr 2025 mehr als 25.000 illegale Websites zu blockieren. Branchenschätzungen gehen jedoch davon aus, dass nicht lizenzierte Betreiber immer noch bis zur Hälfte aller Wettaktivitäten ausmachen. Nicht lizenzierte Websites können größere Boni anbieten, Krypto- und Kreditkarten akzeptieren und Identitätsprüfungen überspringen. Dies ist die reibungslose Erfahrung, die die Regulierungsbehörden lizenzierten Marken entziehen. In Großbritannien stellte die Regierung der Glücksspielkommission neben der Steuererhöhung zusätzliche 26 Millionen Pfund zur Durchsetzung zur Verfügung, doch hochrangige Vertreter der Regulierungsbehörde haben offen ein Ungleichgewicht zwischen ihren Ressourcen und denen der illegalen Betreiber, die sie verfolgt, beschrieben.
In den Vereinigten Staaten hat der Wettbewerb neue Formen angenommen. Gewinnspiel-Casinos, die ein Zwei-Währungs-Modell verwenden, um zu behaupten, dass sie kein Glücksspiel betreiben, verbreiteten sich in den meisten Bundesstaaten, bevor der Gesetzgeber aufholte. Das Verbot in Kalifornien trat am 1. Januar 2026 in Kraft und folgte ähnlichen Gesetzen in New Jersey und New York, und mehrere andere Bundesstaaten sind ihnen seitdem beigetreten.
Prognosemärkte sind der neuere und größere Kampf. Plattformen wie Kalshi und Polymarket verkaufen Veranstaltungsverträge zu Sportergebnissen unter bundesstaatlicher Aufsicht über Derivate, was es ihnen ermöglicht, in Staaten tätig zu werden, in denen Sportwetten illegal sind, und staatliche Lizenzen, Steuern und Werbevorschriften zu umgehen. Staaten reagierten mit Klagen und Unterlassungsanordnungen, während die Commodity Futures Trading Commission neun Staaten verklagte, um die Plattformen zu verteidigen. DraftKings, FanDuel und Fanatics haben alle eigene Vorhersageprodukte auf den Markt gebracht.
Im Moment dreht sich der Kampf um den Sport, und die Lobby des Prognosemarkts hat eingeräumt, dass Verträge für Casinospiele nicht zulässig sein sollten. Online-Casino-Betreiber schauen trotzdem zu. Die Episode hat gezeigt, wie schnell eine neue rechtliche Struktur einem lizenzierten System, dessen Aufbau Jahre gedauert hat, Milliarden von Dollar an Wetten entziehen kann.
Wie die nächsten fünf Jahre aussehen
Niemand geht ernsthaft davon aus, dass die Menschen weniger spielen werden. Wenn die Prognosen von H2 zutreffen, wird der Weltmarkt bis 2030 einen Wert von mehr als 1 Billion US-Dollar pro Jahr haben, und mehr als die Hälfte davon wird aus Bildschirmen stammen. Der eigentliche Streit besteht darin, wer dieses Geld einnimmt und wie viel davon die Steuer überlebt.
Größe ist die erste Antwort, die die meisten Führungskräfte geben. Größere Konzerne können die Lizenz-, Compliance- und Technologiekosten auf viele Märkte verteilen, einen Steuerschock in einem Land mit Gewinnen aus einem anderen auffangen und weiterhin für Markenwerbung ausgeben, wo dies noch erlaubt ist. In Großbritannien übernehmen mehrere Betreiber bereits die Datenbanken, Marken und Vermögenswerte schwächelnder Konkurrenten. Erwarten Sie in ganz Europa mehr davon, da die Margen schrumpfen.
Die zweite Antwort besteht darin, die Schaufeln zu verkaufen, anstatt zu graben. Plattformanbieter, Spielestudios sowie Zahlungs- und Identitätsprüfungsfirmen verkaufen gleichzeitig an Dutzende oder Hunderte von Betreibern und tragen nicht die Kosten für die Gewinnung jedes einzelnen Spielers. Für viele Anleger scheint dieser Teil der Branche nun der sicherere Weg zu sein, das Online-Wachstum voranzutreiben.
Für Neueinsteiger, die dennoch eine Verbrauchermarke aufbauen möchten, sind die Spielregeln enger geworden. Wählen Sie einen oder zwei Märkte aus und verfügen Sie in jedem über eine entsprechende lokale Lizenz. Sicheres Banking und lokale Zahlungspartner vor der Einführung, nicht danach. Budget für Compliance als dauerhafte Kosten und nicht als einmalige Kosten. Und betrachten Sie die Kundenbindung als das Hauptgeschäft, denn bei einer so teuren Akquise ist es in der Regel weitaus günstiger, einen Kunden zu behalten, als einen neuen zu finden. Inhalte und Suche sind immer noch wichtig, aber nur, wenn sie von Leuten kommen, die sich mit dem Thema genau auskennen, und genau das wird durch die jüngsten Updates von Google belohnt.
Auf der landgestützten Seite werden die kommenden Eröffnungen die Knappheitstheorie auf die Probe stellen. Wynn Al Marjan Island Ende 2027, dann Osaka und die New Yorker Projekte um 2030 werden zeigen, ob Zielresorts in neuen Gerichtsbarkeiten die von ihren Unterstützern versprochenen Renditen liefern können.
Die Chancen stehen immer noch gut für das Haus. Was sich geändert hat, ist, was es kostet, online oder offline ein solches zu erstellen, und wie wenige neue Spieler es sich leisten können, es auszuprobieren.