Numa faixa de terra recuperada ao largo da costa de Ras Al Khaimah, as equipas de construção ainda estão a trabalhar naquele que se tornará o primeiro resort casino nos Emirados Árabes Unidos. Em agosto, Wynn Resorts disse aos investidores que o Wynn Al Marjan Island abrirá agora em setembro de 2027, alguns meses depois do planejado, e que o orçamento cresceu cerca de US$ 600 milhões, para cerca de US$ 5,7 bilhões. A empresa atribuiu cerca de metade do excesso aos custos de transporte, seguros e materiais ligados ao conflito na região.
Superações como essa não desaceleraram o setor. O dinheiro dos grandes cassinos ainda está em movimento. O Japão inaugurou seu primeiro resort integrado em Osaka em abril de 2025. Nova York finalmente concedeu três licenças de cassino no interior do estado em dezembro de 2025, encerrando um processo que começou em 2013.
A maior mudança, porém, está acontecendo nos telefones, e não nos canteiros de obras. De acordo com a H2 Gambling Capital, os jogos de azar online geraram US$ 293 bilhões em 2024, ou 41% de toda a receita bruta de jogos em todo o mundo. A empresa de pesquisa espera que o online represente a maior parte do mercado pela primeira vez em 2029 e ajude a levar a receita global total do jogo a ultrapassar US$ 1 trilhão em 2030.
No papel, isso torna o casino digital o lugar óbvio para colocar capital. Observe atentamente o que é necessário para construir e comercializar um e surgirá uma imagem diferente. Conseguir que um casino online seja licenciado, financiado, pago e notado tornou-se mais lento e mais caro do que os gráficos de crescimento sugerem, e em vários dos maiores mercados do mundo está a tornar-se mais difícil, e não mais fácil.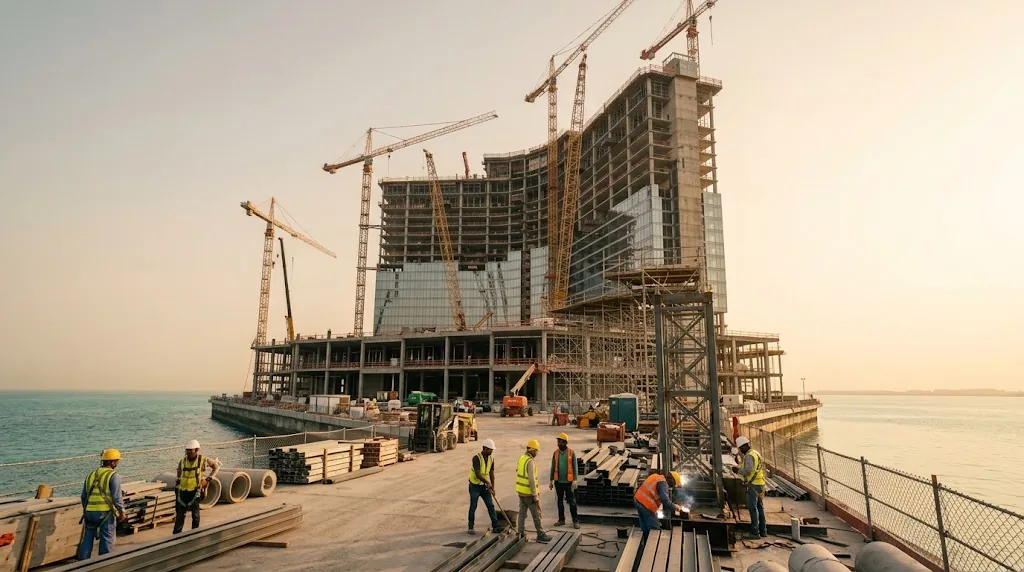
Muito dinheiro ainda aposta em tijolos e argamassa
O resort integrado, um cassino envolto em hotéis, arenas, restaurantes e espaços para convenções, está desfrutando de uma segunda vida. A maioria dos novos projetos está sendo lançada em lugares que nunca permitiram cassinos antes.
O argumento de Wynn para os Emirados Árabes Unidos baseia-se na geografia. Numa apresentação a analistas em dezembro passado, a empresa disse que espera que a propriedade produza entre US$ 1 bilhão e US$ 1,66 bilhão em receitas de jogos por ano, uma vez que amadureça, e sua modelagem conta com cerca de 2,4 bilhões de pessoas vivendo em um voo de quatro horas. Por enquanto, detém a única licença de casino emitida pelos Emirados Árabes Unidos.
No Japão, o consórcio MGM e ORIX está a construir em Yumeshima, uma ilha artificial na Baía de Osaka que também acolheu a Expo 2025. O resort custa cerca de 1,27 biliões de ienes, ou cerca de 8,6 mil milhões de dólares, e está programado para abrir no outono de 2030. O presidente-executivo da MGM, Bill Hornbuckle, disse aos investidores que espera que ganhe mais de 2 mil milhões de dólares por ano em EBITDA, possivelmente a partir do primeiro ano.
Os números de Nova York são igualmente grandes. Cada um dos três vencedores no interior do estado teve que pagar uma taxa de licença de US$ 500 milhões e comprometer pelo menos US$ 500 milhões em gastos de capital. As propostas em si vão muito mais longe: cerca de 8 mil milhões de dólares para o Metropolitan Park próximo do Citi Field, 4 mil milhões de dólares para o Bally's no Bronx e 5,5 mil milhões de dólares para a expansão do Resorts World no Queens. O projeto do Hard Rock e do Bally têm como objetivo 2030.
O que une esses acordos é a escassez. Nova York criou três licenças para a região do interior do estado. Osaka é o único local aprovado no Japão até agora. Wynn está sozinho nos Emirados Árabes Unidos. Uma licença limitada funciona como um fosso, e os investidores estão dispostos a esperar anos e absorver custos excessivos porque ninguém pode abrir a porta ao lado. Essa proteção é precisamente o que o lado online do negócio não tem.
Online é onde está o crescimento
Os números dos mercados regulamentados explicam por que tantos fundadores querem entrar. Nos Estados Unidos, o relatório State of the States 2026 da American Gaming Association colocou a receita comercial do jogo em um recorde de US$ 78,6 bilhões em 2025. A receita do cassino online saltou 27,6%, para US$ 10,73 bilhões, embora apenas sete estados o permitissem. Na Pensilvânia e em Nova Jersey, os cassinos online ganharam mais que os cassinos físicos pela primeira vez.
O Brasil, que abriu seu mercado regulamentado em 1º de janeiro de 2025, avançou ainda mais rápido. A Secretaria de Prêmios e Apostas informou que as operadoras licenciadas geraram cerca de R$ 37 bilhões, cerca de US$ 7 bilhões, em receita bruta de jogos no primeiro ano, de 25,2 milhões de clientes. O governo arrecadou cerca de R$ 10 bilhões em impostos, além de cerca de R$ 2,5 bilhões em taxas de licença.
O crescimento não se limita aos suspeitos do costume. H2 espera que as receitas do jogo na América Latina e nas Caraíbas aumentem de 29 mil milhões de dólares em 2024 para 51 mil milhões de dólares em 2030, e que as receitas de África mais do que dupliquem, de 14 mil milhões de dólares para 31 mil milhões de dólares, ambas impulsionadas principalmente pelo jogo online. No canal online, os jogos de casino estão a acompanhar as apostas desportivas. H2 prevê receitas de cassinos online de US$ 233 bilhões em 2030, contra US$ 248 bilhões para apostas online, com os dois praticamente empatados um ano depois.
Essa é a tese do investimento em um parágrafo. É também a razão pela qual o mercado ficou tão lotado.
Construir o site é fácil. Torná-lo legal e ser pago não é.
Tecnicamente, lançar um casino online nunca foi tão simples. Os fornecedores de plataformas de marca branca e prontas para uso alugarão um produto acabado: um site, um caixa, um mecanismo de bônus, ferramentas de gerenciamento de jogadores e acesso a milhares de jogos de caça-níqueis e com crupiê ao vivo por meio de agregadores de conteúdo. Uma equipe pequena pode ter algo no ar em semanas.
Essa acessibilidade é parte do problema. Milhares de sites agora rodam softwares similares e oferecem os mesmos jogos dos mesmos estúdios, muitas vezes com o mesmo bônus de boas-vindas. O produto em si raramente diferencia um cassino de outro. O que os separa é tudo ao seu redor.
O licenciamento vem em primeiro lugar e está ficando mais caro em quase todos os lugares. O Brasil cobra R$ 30 milhões por uma autorização federal de cinco anos e exige uma empresa constituída localmente. Curaçau, durante anos a porta de entrada mais barata para o negócio, abandonou o seu antigo sistema de licença principal em favor do licenciamento direto ao abrigo de uma nova lei nacional, com taxas reais de combate ao branqueamento de capitais e requisitos locais para substâncias. O fornecedor da plataforma SOFTSWISS agora diz aos clientes para orçamentarem pelo menos 55.000 euros para uma nova licença de Curaçao. Cada mercado adicional significa outra aplicação, outra rodada de certificação de jogo e outro regime tributário.
A conformidade não para quando a licença chega. Os operadores regulamentados têm de verificar as identidades, monitorizar as transações, realizar verificações da origem dos fundos dos grandes gastadores e formar equipas de jogo responsáveis. Em mercados como a Grã-Bretanha, as verificações de acessibilidade e os limites de aposta em slots online acrescentam mais custos e atritos a cada relacionamento com o cliente.
Depois, há os pagamentos, os fundadores do problema tendem a subestimar. Os bancos e as redes de cartões tratam o jogo como um negócio de alto risco, o que significa taxas de processamento mais elevadas, reservas contínuas e contas que podem ser encerradas sem aviso prévio. A Grã-Bretanha proibiu os jogos de azar com cartão de crédito em 2020 e a Austrália seguiu o exemplo das apostas online em 2024. O Brasil só permite depósitos por meio de canais aprovados, como Pix, e mantém cartões de crédito e criptografia fora do mercado licenciado. As operadoras que recorrem a pagamentos somente criptográficos para evitar esses obstáculos geralmente descobrem que os principais bancos, lojas de aplicativos e plataformas de anúncios fecham suas portas em troca.
O muro de marketing
Para a maioria das start-ups de consumo, o marketing é uma questão orçamentária. Para um casino online, é primeiro uma questão jurídica e a resposta fica cada vez mais restrita.
As grandes plataformas de anúncios aceitam apenas anunciantes de jogos de azar que possuam uma licença local válida, passem por um processo de certificação e segmentem países onde tais anúncios são permitidos. Essa regra por si só exclui uma grande fatia do mercado. Para os operadores licenciados, as restrições agora também vêm dos governos. A Itália proibiu a publicidade de jogos de azar na TV, rádio e canais digitais desde 2018. A Espanha retirou a maioria dos anúncios de apostas da televisão em 2020, e a Bélgica introduziu uma proibição ampla em 2023. Os Países Baixos, que proibiram anúncios de jogos de azar não direcionados em julho de 2023 e o patrocínio de camisas em julho de 2025, foram mais longe neste verão: em junho, o governo holandês anunciou planos para uma proibição quase total da publicidade de jogos de azar online e de bônus, incluindo apostas grátis para novos clientes, ao mesmo tempo em que aumentava o idade mínima para jogos online de alto risco para 21 anos.
O Brasil pode ser o próximo. Em Fevereiro, uma comissão do Senado aprovou um projecto de lei que proibiria apostas e publicidade em casinos online na televisão, rádio, imprensa, redes sociais e patrocínios desportivos. Mesmo em mercados sem proibições, a arma clássica do comércio está a ser embotada. Na Grã-Bretanha, as novas regras que entraram em vigor em janeiro de 2026 limitaram os requisitos de apostas de bónus a dez vezes o bónus e proibiram promoções que misturam produtos de casino e apostas.
Com a redução dos canais pagos, muitas operadoras dependem de afiliados: sites de avaliação e comparação que ganham uma taxa por cada jogador depositante que enviam, uma parte da receita futura desse jogador, ou ambos. Os jogos de azar são há muito tempo o afiliado vertical mais lucrativo por cliente, e é exatamente por isso que atraíram tanta otimização agressiva de mecanismos de pesquisa. A repressão do Google ao que chama de abuso de reputação de sites, direcionado a cassinos e outros conteúdos comerciais hospedados em domínios de mídia e notícias de alta autoridade, eliminou muitas das parcerias afiliado-editoras que dominavam os resultados de termos como “melhor cassino online”. Ao mesmo tempo, as respostas geradas por IA no topo das páginas de pesquisa estão absorvendo cliques que costumavam fluir para sites de avaliação.
O resultado é um modelo de aquisição caro, frágil e fortemente dependente de um punhado de gatekeepers. As novas marcas pagam mais por cada depositante pela primeira vez, enquanto as operadoras com nomes reconhecíveis e clientes fiéis gastam menos para mantê-los. Num mercado onde os jogos são amplamente intercambiáveis, a confiança e o reconhecimento da marca tornaram-se o verdadeiro produto.
Governos querem um corte maior
Há uma década, a regulamentação foi o que abriu novos mercados para os casinos online. Em vários dos maiores mercados actuais, é isso que comprime as suas margens.
A Grã-Bretanha oferece o exemplo mais claro. Em 1º de abril de 2026, o imposto de jogo remoto sobre as receitas dos cassinos online quase dobrou de 21% para 40%, e o imposto sobre apostas esportivas online deverá aumentar de 15% para 25% em abril de 2027. O Office for Budget Responsibility espera que as operadoras repassem cerca de 90% do aumento aos clientes por meio de probabilidades piores ou pagamentos menores, e estima que a mudança de comportamento reduzirá a arrecadação fiscal esperada em cerca de um terço. As grandes operadoras listadas disseram que esperam compensar entre um quarto e metade dos danos cortando marketing, promoções e pessoal. A Evoke, dona da William Hill, está fechando 200 casas de apostas enquanto trabalha em uma revisão estratégica.
Cortar custos tem seus próprios riscos. Dan Waugh, sócio da consultoria Regulus Partners, disse ao NEXT.io que se os cortes nos gastos reduzirem as receitas, as operadoras podem ser forçadas a cortar novamente. “Existe o risco de um efeito espiral”, disse ele. Os Países Baixos são o exemplo que a indústria continua a apontar: um aumento de impostos holandês que deveria arrecadar cerca de 200 milhões de euros acabou por gerar receitas mais baixas, uma vez que os sites não licenciados assumiram uma maior participação no jogo.
O Brasil está caminhando na mesma direção, só que de forma mais gradual. De acordo com a Lei Complementar 224/2025, o imposto sobre a receita bruta de jogo dos operadores licenciados aumentou de 12% para 13% este ano e deverá atingir 14% em 2027 e 15% em 2028. A política acrescenta outra camada de incerteza. O presidente Lula prometeu proibir os beneficiários do programa de bem-estar Bolsa Família de jogar, e um projeto de lei atualmente no Congresso revogaria totalmente a estrutura regulamentada, tudo com eleições gerais neste mês.
Para um novo participante, isso altera a aritmética. Um plano de negócios escrito há dois anos em torno de um imposto de 21% na Grã-Bretanha ou de 12% no Brasil já não se aplica. O risco regulamentar tem agora de ser avaliado da mesma forma que os investidores avaliam o risco de mercado, porque nesta indústria ele pode evoluir com a mesma rapidez.
Rivais que jogam com regras diferentes
A coisa mais difícil para um operador licenciado explicar aos investidores pode ser esta: alguns dos seus concorrentes mais difíceis não pagam qualquer imposto sobre o jogo.
Os números da H2 mostram que os operadores offshore, ou seja, sites que servem jogadores em mercados onde não possuem licença local, ainda obtiveram cerca de 55% das receitas globais do jogo online em 2024. Essa percentagem caiu drasticamente em relação aos 73% em 2015, e a H2 espera que os operadores licenciados ultrapassem os offshore nos próximos anos. Mas as receitas offshore continuam a crescer em termos absolutos e estão novamente a ganhar terreno em alguns mercados maduros e fortemente tributados.
O Brasil mostra o quão teimoso é o problema. Os reguladores trabalharam com a agência de telecomunicações Anatel para bloquear mais de 25.000 sites ilegais em 2025, mas as estimativas da indústria ainda colocam os operadores não licenciados em até metade de todas as atividades de apostas. Sites não licenciados podem oferecer bônus maiores, aceitar criptografia e cartões de crédito e ignorar verificações de identidade, que é a experiência sem atrito que os reguladores estão removendo das marcas licenciadas. Na Grã-Bretanha, o governo concedeu à Comissão de Jogos de Azar 26 milhões de libras adicionais para execução, juntamente com o aumento dos impostos, mas figuras importantes do regulador descreveram abertamente um desequilíbrio entre os seus recursos e os dos operadores ilegais que persegue.
Nos Estados Unidos a competição assumiu novos contornos. Os cassinos de sorteios, que usam um modelo de moeda dupla para argumentar que não estão jogando, se espalharam pela maioria dos estados antes que os legisladores os alcançassem. A proibição da Califórnia entrou em vigor em 1º de janeiro de 2026, seguindo leis semelhantes em Nova Jersey e Nova York, e vários outros estados aderiram a elas desde então.
Os mercados de previsão são a luta mais recente e maior. Plataformas como Kalshi e Polymarket vendem contratos de eventos sobre resultados esportivos sob supervisão federal de derivativos, o que lhes permite operar em estados onde as apostas esportivas são ilegais e contornar licenças, impostos e regras de publicidade estaduais. Os estados responderam com ações judiciais e ordens de cessação e desistência, enquanto a Commodity Futures Trading Commission processou nove estados para defender as plataformas. DraftKings, FanDuel e Fanatics lançaram seus próprios produtos de previsão.
Por enquanto, a batalha gira em torno de esportes, e o lobby do mercado de previsões admitiu que contratos de jogos de cassino não deveriam ser permitidos. Os operadores de casino online estão atentos de qualquer maneira. O episódio mostrou a rapidez com que uma nova estrutura legal pode retirar milhares de milhões de dólares em apostas de um sistema licenciado que levou anos a construir.
Como serão os próximos cinco anos
Ninguém sério está prevendo que as pessoas jogarão menos. Se as previsões do H2 se mantiverem, o mercado global valerá mais de 1 bilião de dólares por ano até 2030, e mais de metade desse valor virá dos ecrãs. A verdadeira discussão é sobre quem capta esse dinheiro e quanto dele sobrevive aos impostos.
A escala é a primeira resposta que a maioria dos executivos dá. Grupos maiores podem distribuir os custos de licenciamento, conformidade e tecnologia por muitos mercados, absorver um choque fiscal num país com lucros de outro e continuar a gastar em publicidade de marcas onde ainda é permitido. Na Grã-Bretanha, vários operadores já estão a adquirir bases de dados, marcas e activos de rivais em dificuldades. Espere mais disso em toda a Europa à medida que as margens diminuem.
A segunda resposta é vender as pás em vez de cavar. Provedores de plataformas, estúdios de jogos e empresas de pagamento e verificação de identidade vendem para dezenas ou centenas de operadoras ao mesmo tempo e não arcam com o custo de ganhar cada jogador. Para muitos investidores, esse lado da indústria parece agora a forma mais segura de impulsionar o crescimento online.
Para os recém-chegados que ainda desejam construir uma marca de consumo, o manual diminuiu. Escolha um ou dois mercados e possua uma licença local adequada em cada um. Parceiros bancários e de pagamento locais seguros antes do lançamento, não depois. Orçamento para conformidade como um custo permanente e não como um custo único. E trate a retenção como o negócio principal, porque com uma aquisição tão cara, manter um cliente costuma ser muito mais barato do que encontrar um novo. O conteúdo e a pesquisa ainda importam, mas apenas quando vêm de pessoas que conhecem claramente o assunto, que é justamente o que as atualizações recentes do Google recompensam.
Do lado terrestre, as próximas aberturas irão testar a teoria da escassez. A Ilha Wynn Al Marjan no final de 2027, depois os projetos de Osaka e Nova Iorque por volta de 2030, mostrarão se os resorts de destino em novas jurisdições podem entregar os retornos que os seus financiadores prometeram.
As probabilidades ainda favorecem a casa. O que mudou é quanto custa construir um, online ou offline, e quão poucos novos jogadores podem tentar.