Su una striscia di terra bonificata al largo della costa di Ras Al Khaimah, le squadre di costruzione sono ancora al lavoro su quello che diventerà il primo casinò resort negli Emirati Arabi Uniti. Ad agosto, Wynn Resorts ha dichiarato agli investitori che Wynn Al Marjan Island aprirà nel settembre 2027, pochi mesi dopo il previsto, e che il budget è cresciuto di circa 600 milioni di dollari fino a circa 5,7 miliardi di dollari. La società ha attribuito circa la metà del superamento ai costi di spedizione, assicurazione e materiale legati al conflitto nella regione.
Superamenti del genere non hanno rallentato il settore. I soldi dei grandi casinò sono ancora in movimento. Il Giappone ha inaugurato il suo primo resort integrato a Osaka nell’aprile 2025. New York ha finalmente concesso tre licenze di casinò nel sud dello Stato nel dicembre 2025, ponendo fine a un processo iniziato nel 2013.
Il cambiamento più grande, però, sta avvenendo sui telefoni piuttosto che sui cantieri. Secondo H2 Gambling Capital, il gioco d’azzardo online ha generato 293 miliardi di dollari nel 2024, ovvero il 41% di tutti i ricavi lordi dei giochi in tutto il mondo. La società di ricerca prevede che l’online rappresenterà per la prima volta la maggior parte del mercato nel 2029 e che contribuirà a portare le entrate totali del gioco d’azzardo globale oltre i 1 trilione di dollari nel 2030.
Sulla carta, ciò rende il casinò digitale il luogo più ovvio in cui investire capitali. Osservando attentamente ciò che serve per costruirne e commercializzarne uno, emerge un quadro diverso. Ottenere la licenza, il finanziamento, il pagamento e la visibilità di un casinò online è diventato più lento e più costoso di quanto suggeriscano i grafici di crescita, e in molti dei mercati più grandi del mondo sta diventando sempre più difficile, non più facile.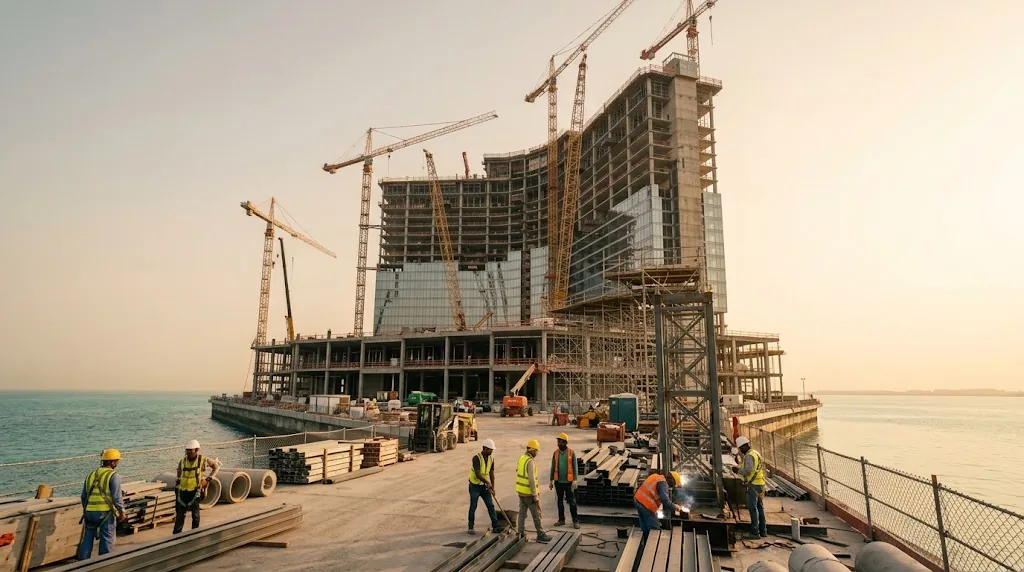
I grandi soldi scommettono ancora sui mattoni e sulla malta
Il resort integrato, un casinò racchiuso in hotel, arene, ristoranti e spazi per congressi, sta vivendo una seconda vita. La maggior parte dei nuovi progetti stanno sorgendo in luoghi che prima non avevano mai consentito l'accesso ai casinò.
Il caso di Wynn per gli Emirati Arabi Uniti si basa sulla geografia. In una presentazione agli analisti lo scorso dicembre, la società ha affermato di aspettarsi che la proprietà produca tra 1 e 1,66 miliardi di dollari di entrate di gioco all'anno una volta maturata, e il suo modello conta circa 2,4 miliardi di persone che vivono entro un volo di quattro ore. Per ora detiene l'unica licenza di casinò rilasciata dagli Emirati Arabi Uniti.
In Giappone, il consorzio MGM e ORIX sta costruendo su Yumeshima, un'isola artificiale nella baia di Osaka che ha ospitato anche l'Expo 2025. Il resort ha un prezzo di circa 1,27 trilioni di yen, ovvero circa 8,6 miliardi di dollari, e l'apertura è prevista per l'autunno del 2030. L'amministratore delegato di MGM Bill Hornbuckle ha detto agli investitori che si aspetta che guadagni più di 2 miliardi di dollari all'anno in EBITDA, forse già dal primo anno.
I numeri di New York sono altrettanto grandi. Ciascuno dei tre vincitori del downstate ha dovuto pagare un canone di 500 milioni di dollari e impegnare almeno 500 milioni di dollari in spese in conto capitale. Le proposte vanno ben oltre: circa 8 miliardi di dollari per il Metropolitan Park vicino al Citi Field, 4 miliardi di dollari per Bally's nel Bronx e 5,5 miliardi di dollari per l'espansione del Resorts World nel Queens. Il progetto di Hard Rock e quello di Bally puntano entrambi al 2030.
Ciò che lega insieme questi accordi è la scarsità. New York ha creato tre licenze per la regione del Downstate. Osaka è finora l'unico sito approvato dal Giappone. Wynn è solo negli Emirati Arabi Uniti. Una licenza limitata funziona come un fossato e gli investitori sono disposti ad aspettare anni e ad assorbire il superamento dei costi perché nessuno può aprire la porta accanto. Questa protezione è esattamente ciò che il lato online del business non ha.
Online è dove c’è la crescita
I numeri dei mercati regolamentati spiegano perché così tanti fondatori vogliono entrare. Negli Stati Uniti, il rapporto State of the States 2026 dell’American Gaming Association ha messo le entrate dei giochi commerciali a un record di 78,6 miliardi di dollari per il 2025. Le entrate dei casinò online sono aumentate del 27,6% a 10,73 miliardi di dollari, anche se solo sette stati lo hanno consentito. In Pennsylvania e nel New Jersey, per la prima volta i casinò online hanno superato i casinò tradizionali.
Il Brasile, che ha aperto il suo mercato regolamentato il 1° gennaio 2025, si è mosso ancora più velocemente. Il Segretariato dei premi e delle scommesse ha riferito che gli operatori autorizzati hanno generato circa 37 miliardi di R $, circa 7 miliardi di dollari, di entrate lorde di gioco nel primo anno, da 25,2 milioni di clienti. Il governo ha raccolto quasi 10 miliardi di R$ di tasse oltre a circa 2,5 miliardi di R$ di canoni.
La crescita non si limita ai soliti noti. H2 prevede che le entrate del gioco d’azzardo in America Latina e nei Caraibi aumenteranno da 29 miliardi di dollari nel 2024 a 51 miliardi di dollari entro il 2030, e che quelle africane raddoppieranno da 14 miliardi di dollari a 31 miliardi di dollari, entrambe guidate principalmente dal gioco online. All’interno del canale online, i giochi da casinò stanno recuperando terreno rispetto alle scommesse sportive. H2 prevede entrate dei casinò online di 233 miliardi di dollari nel 2030, contro 248 miliardi di dollari per le scommesse online, con i due livelli più o meno allo stesso livello un anno dopo.
Questa è la tesi dell’investimento in un paragrafo. È anche il motivo per cui il mercato è diventato così affollato.
Costruire il sito è facile. Renderlo legale ed essere pagati non lo è.
Tecnicamente, avviare un casinò online non è mai stato così semplice. I fornitori di piattaforme white label e chiavi in mano affitteranno un prodotto finito: un sito, una cassa, un motore bonus, strumenti di gestione dei giocatori e accesso a migliaia di slot e giochi con croupier dal vivo attraverso aggregatori di contenuti. Una piccola squadra può avere qualcosa dal vivo in poche settimane.
Questa accessibilità è parte del problema. Migliaia di siti ora utilizzano software simili e offrono gli stessi giochi degli stessi studi, spesso con lo stesso bonus di benvenuto. Il prodotto in sé raramente distingue un casinò dall’altro. Ciò che li separa è tutto ciò che li circonda.
Le licenze vengono prima di tutto e stanno diventando sempre più costose quasi ovunque. Il Brasile richiede 30 milioni di R$ per un'autorizzazione federale quinquennale e richiede una società costituita localmente. Curaçao, per anni la porta più economica nel settore, ha demolito il suo vecchio sistema di licenza principale a favore della licenza diretta ai sensi di una nuova ordinanza nazionale, con veri e propri obblighi antiriciclaggio e requisiti sostanziali locali. Il fornitore di piattaforme SOFTSWISS ora dice ai clienti di preventivare almeno 55.000 euro per una nuova licenza di Curaçao. Ogni mercato aggiuntivo significa un'altra richiesta, un altro giro di certificazione del gioco e un altro regime fiscale.
La conformità non si ferma una volta arrivata la licenza. Gli operatori regolamentati devono verificare le identità, monitorare le transazioni, eseguire controlli sulla fonte dei fondi su chi spende di più e sul personale dei team di gioco responsabili. In mercati come la Gran Bretagna, i controlli sull’accessibilità e i limiti di puntata sulle slot online aggiungono ulteriori costi e attriti a ogni relazione con i clienti.
Poi ci sono i pagamenti, il problema che i fondatori tendono a sottovalutare. Le banche e le reti di carte trattano il gioco d'azzardo come un'attività ad alto rischio, il che significa commissioni di elaborazione più elevate, riserve mobili e conti che possono essere chiusi con poco preavviso. La Gran Bretagna ha vietato il gioco d’azzardo con carta di credito nel 2020 e l’Australia ha seguito lo stesso passo per le scommesse online nel 2024. Il Brasile consente depositi solo attraverso canali approvati come Pix e mantiene le carte di credito e le criptovalute fuori dal mercato autorizzato. Gli operatori che si rivolgono ai pagamenti esclusivamente in criptovaluta per evitare questi ostacoli di solito scoprono che le banche tradizionali, gli app store e le piattaforme pubblicitarie chiudono i battenti in cambio.
Il muro del marketing
Per la maggior parte delle start-up di consumo, il marketing è una questione di budget. Per un casinò online si tratta innanzitutto di una questione legale e la risposta continua a essere sempre più ristretta.
Le grandi piattaforme pubblicitarie accettano solo inserzionisti di giochi d'azzardo che possiedono una licenza locale valida, superano un processo di certificazione e si rivolgono a paesi in cui tali annunci sono consentiti. Questa regola da sola esclude un’ampia quota del mercato. Per gli operatori autorizzati, le restrizioni ora provengono anche dai governi. L'Italia ha vietato la pubblicità del gioco d'azzardo in TV, radio e canali digitali dal 2018. La Spagna ha eliminato la maggior parte degli annunci di scommesse dalla televisione nel 2020 e il Belgio ha introdotto un divieto generale nel 2023. I Paesi Bassi, che hanno messo al bando gli annunci di giochi d'azzardo non mirati nel luglio 2023 e la sponsorizzazione di magliette nel luglio 2025, quest'estate sono andati oltre: a giugno il governo olandese ha annunciato piani per un divieto quasi totale della pubblicità del gioco d'azzardo online e dei bonus, comprese le scommesse gratuite per i nuovi clienti, mentre innalzare a 21 anni l’età minima per i giochi online ad alto rischio.
Il Brasile potrebbe essere il prossimo. A febbraio, una commissione del Senato ha approvato un disegno di legge che vieterebbe le scommesse e la pubblicità dei casinò online su TV, radio, stampa, social media e sponsorizzazioni sportive. Anche nei mercati senza divieti la classica arma del mestiere viene smussata. In Gran Bretagna, le nuove regole entrate in vigore nel gennaio 2026 hanno limitato i requisiti di scommessa dei bonus a dieci volte il bonus e hanno vietato le promozioni che mescolano prodotti di casinò e scommesse.
Con la contrazione dei canali a pagamento, molti operatori si affidano agli affiliati: siti di recensioni e confronti che guadagnano una commissione per ogni giocatore che deposita che inviano, una quota delle entrate future di quel giocatore, o entrambi. Il gioco d'azzardo è stato per lungo tempo il verticale di affiliazione più redditizio per cliente, motivo per cui ha attirato così tanta aggressiva ottimizzazione dei motori di ricerca. La repressione di Google su ciò che definisce abuso della reputazione del sito, mirato ai casinò e ad altri contenuti commerciali ospitati su domini di notizie e media di alta autorità, ha spazzato via molte delle partnership affiliato-editore che avevano dominato i risultati per termini come "miglior casinò online". Allo stesso tempo, le risposte generate dall’intelligenza artificiale nella parte superiore delle pagine di ricerca stanno assorbendo i clic che prima fluivano verso i siti di recensioni.
Il risultato è un modello di acquisizione costoso, fragile e fortemente dipendente da una manciata di guardiani. I nuovi marchi si ritrovano a pagare di più per ogni nuovo depositante, mentre gli operatori con nomi riconoscibili e clienti fedeli spendono meno per mantenerli. In un mercato in cui i giochi sono ampiamente intercambiabili, la fiducia e il riconoscimento del marchio sono diventati il vero prodotto.
I governi vogliono un taglio maggiore
Dieci anni fa, la regolamentazione è stata ciò che ha aperto nuovi mercati ai casinò online. In molti dei mercati più grandi oggi, è ciò che comprime i loro margini.
La Gran Bretagna offre l’esempio più chiaro. Il 1° aprile 2026, l'imposta sul gioco a distanza sulle entrate dei casinò online è quasi raddoppiata, passando dal 21% al 40%, e l'imposta sulle scommesse sportive online è destinata ad aumentare dal 15% al 25% nell'aprile 2027. L'Office for Budget Responsibility prevede che gli operatori trasferiscano circa il 90% dell'aumento sui clienti attraverso quote peggiori o pagamenti inferiori e stima che il cambiamento nel comportamento ridurrà l'imposizione fiscale prevista di circa un terzo. I grandi operatori quotati hanno dichiarato di sperare di compensare tra un quarto e la metà del danno tagliando marketing, promozioni e personale. Evoke, il proprietario di William Hill, sta chiudendo 200 negozi di scommesse mentre lavora ad una revisione strategica.
Ridurre i costi ha i suoi rischi. Dan Waugh, partner della società di consulenza Regulus Partners, ha dichiarato a NEXT.io che se i tagli alla spesa riducono le entrate, gli operatori potrebbero essere costretti a tagliare nuovamente. "C'è il rischio di un effetto a spirale", ha detto. I Paesi Bassi sono l’esempio che l’industria continua a indicare: un aumento delle tasse olandese che avrebbe dovuto raccogliere circa 200 milioni di euro si è concluso con entrate inferiori poiché i siti senza licenza hanno preso una quota maggiore di gioco.
Il Brasile si sta muovendo nella stessa direzione, solo più gradualmente. Ai sensi della legge complementare 224/2025, l'imposta sui ricavi lordi del gioco degli operatori autorizzati è aumentata dal 12% al 13% quest'anno e dovrebbe raggiungere il 14% nel 2027 e il 15% nel 2028. La politica aggiunge un altro livello di incertezza. Il presidente Lula si è impegnato a vietare ai beneficiari del programma di welfare Bolsa Família di giocare d’azzardo, e un disegno di legge attualmente in esame al Congresso abrogherebbe del tutto il quadro regolamentato, il tutto con le elezioni generali questo mese.
Per un nuovo concorrente, questo cambia l'aritmetica. Un business plan redatto due anni fa che prevedeva un’imposta del 21% in Gran Bretagna o del 12% in Brasile non è più valido. Il rischio normativo ora deve essere prezzato nello stesso modo in cui gli investitori valutano il rischio di mercato, perché in questo settore può muoversi altrettanto velocemente.
Rivali che giocano secondo regole diverse
La cosa più difficile da spiegare per un operatore autorizzato agli investitori potrebbe essere questa: alcuni dei suoi concorrenti più difficili non pagano alcuna tassa sul gioco d’azzardo.
I dati di H2 mostrano che gli operatori offshore, ovvero i siti che servono giocatori in mercati in cui non detengono una licenza locale, rappresentavano ancora circa il 55% delle entrate globali del gioco d'azzardo online nel 2024. Tale quota è diminuita drasticamente rispetto al 73% nel 2015, e H2 prevede che gli operatori autorizzati supereranno quelli offshore nei prossimi anni. Ma i ricavi offshore continuano a crescere in termini assoluti e stanno nuovamente guadagnando terreno in alcuni mercati maturi e fortemente tassati.
Il Brasile dimostra quanto sia ostinato il problema. Le autorità di regolamentazione hanno collaborato con l’agenzia di telecomunicazioni Anatel per bloccare più di 25.000 siti illegali nel 2025, ma le stime del settore collocano ancora gli operatori senza licenza a circa la metà di tutta l’attività di scommesse. I siti senza licenza possono offrire bonus più grandi, accettare criptovalute e carte di credito e saltare i controlli di identità, che è l’esperienza senza problemi che le autorità di regolamentazione stanno rimuovendo dai marchi con licenza. In Gran Bretagna, il governo ha concesso alla Gambling Commission 26 milioni di sterline extra per l’applicazione della legge insieme all’aumento delle tasse, ma figure di alto livello dell’autorità di regolamentazione hanno apertamente descritto uno squilibrio tra le sue risorse e quelle degli operatori illegali che sta inseguendo.
Negli Stati Uniti la concorrenza ha assunto nuove forme. I casinò con premi, che utilizzano un modello a doppia valuta per sostenere che non stanno giocando d'azzardo, si sono diffusi nella maggior parte degli stati prima che i legislatori si mettessero in pari. Il divieto della California è entrato in vigore il 1° gennaio 2026, in seguito a leggi simili nel New Jersey e a New York, e da allora molti altri stati vi hanno aderito.
I mercati di previsione sono la battaglia più nuova e più ampia. Piattaforme come Kalshi e Polymarket vendono contratti di eventi sui risultati sportivi sotto la supervisione federale dei derivati, che consente loro di operare in stati in cui le scommesse sportive sono illegali e di eludere le licenze statali, le tasse e le regole sulla pubblicità. Gli stati hanno risposto con azioni legali e ordini di cessazione e desistenza, mentre la Commodity Futures Trading Commission ha citato in giudizio nove stati per difendere le piattaforme. DraftKings, FanDuel e Fanatics hanno tutti lanciato i propri prodotti di previsione.
Per ora la battaglia riguarda lo sport e la lobby del mercato dei pronostici ha ammesso che i contratti sui giochi da casinò non dovrebbero essere consentiti. Gli operatori di casinò online stanno comunque guardando. L’episodio ha dimostrato quanto velocemente una nuova struttura legale possa sottrarre miliardi di dollari in scommesse da un sistema con licenza che ha impiegato anni per essere costruito.
Come saranno i prossimi cinque anni
Nessuno prevede seriamente che le persone giocheranno di meno. Se le previsioni di H2 saranno confermate, il mercato globale varrà più di mille miliardi di dollari all’anno entro il 2030, e più della metà deriverà dagli schermi. La vera discussione riguarda chi cattura quel denaro e quanto di esso sopravvive alle tasse.
La scalabilità è la prima risposta data dalla maggior parte dei dirigenti. I gruppi più grandi possono distribuire i costi di licenza, conformità e tecnologia su molti mercati, assorbire uno shock fiscale in un paese con i profitti di un altro e continuare a spendere per la pubblicità del marchio dove è ancora consentito. In Gran Bretagna, diversi operatori stanno già raccogliendo database, marchi e risorse dei rivali in difficoltà. Aspettatevi di più in tutta Europa man mano che i margini si restringono.
La seconda risposta è vendere le pale invece di scavare. I fornitori di piattaforme, gli studi di gioco e le società di pagamento e di verifica dell'identità vendono a dozzine o centinaia di operatori contemporaneamente e non sostengono il costo della vincita di ciascun giocatore. Per molti investitori, questa parte del settore sembra ora il modo più sicuro per cavalcare la crescita online.
Per i nuovi arrivati che vogliono ancora costruire un marchio di consumo, il percorso si è ristretto. Scegli uno o due mercati e possiedi una licenza locale adeguata in ciascuno. Partner bancari e di pagamento locali sicuri prima del lancio, non dopo. Budget per la conformità come costo permanente anziché una tantum. E considera la fidelizzazione come l’attività principale, perché con un’acquisizione così costosa, mantenere un cliente è solitamente molto più economico che trovarne uno nuovo. I contenuti e la ricerca contano ancora, ma solo quando provengono da persone che conoscono chiaramente l'argomento, che è esattamente ciò che premiano i recenti aggiornamenti di Google.
Sul fronte terrestre, le prossime aperture metteranno alla prova la teoria della scarsità. Wynn Al Marjan Island alla fine del 2027, poi Osaka e i progetti di New York intorno al 2030, dimostreranno se i resort di destinazione nelle nuove giurisdizioni possono fornire i rendimenti promessi dai loro sostenitori.
Le probabilità sono ancora a favore della casa. Ciò che è cambiato è quanto costa costruirne uno, online o offline, e quanti pochi nuovi giocatori possono permettersi di provare.