ラス・アル・ハイマ沖の埋め立て地では、アラブ首長国連邦初のカジノリゾートとなる建設作業員が今も工事中だ。 8月、ウィン・リゾーツは投資家に対し、ウィン・アル・マルジャン・アイランドは計画より数カ月遅れの2027年9月にオープンする予定で、予算は約6億ドル増加して約57億ドルになったと発表した。同社は超過額の約半分が、この地域の紛争に関連した運送費、保険費、材料費によるものだと主張した。
このようなオーバーランがこのセクターの勢いを鈍らせることはなかった。カジノの巨額の資金は今も動いています。日本は2025年4月に大阪で初の統合型リゾートの着工を果たした。ニューヨークはついに2025年12月に州下3カ所のカジノライセンスを交付し、2013年に始まったプロセスを終了させた。
ただし、より大きな変化はサイトの構築ではなく、携帯電話で起こっています。 H2 ギャンブル キャピタルによると、オンライン ギャンブルは 2024 年に 2,930 億ドルを生み出し、これは世界中のゲーム総収益の 41% に相当します。調査会社は、2029年にはオンラインが初めて市場の大部分を占め、2030年には世界のギャンブル収入総額が1兆ドルを超えると予想している。
理論的には、デジタルカジノが資金を投入する場所であることは明白です。開発と販売に何が必要かを詳しく見てみると、別の状況が見えてきます。オンラインカジノのライセンスを取得し、資金を提供し、支払いを受け、注目を集めるのは、成長グラフが示すよりも遅く、より高価になっており、世界最大の市場のいくつかでは、それは簡単ではなく、ますます困難になっています。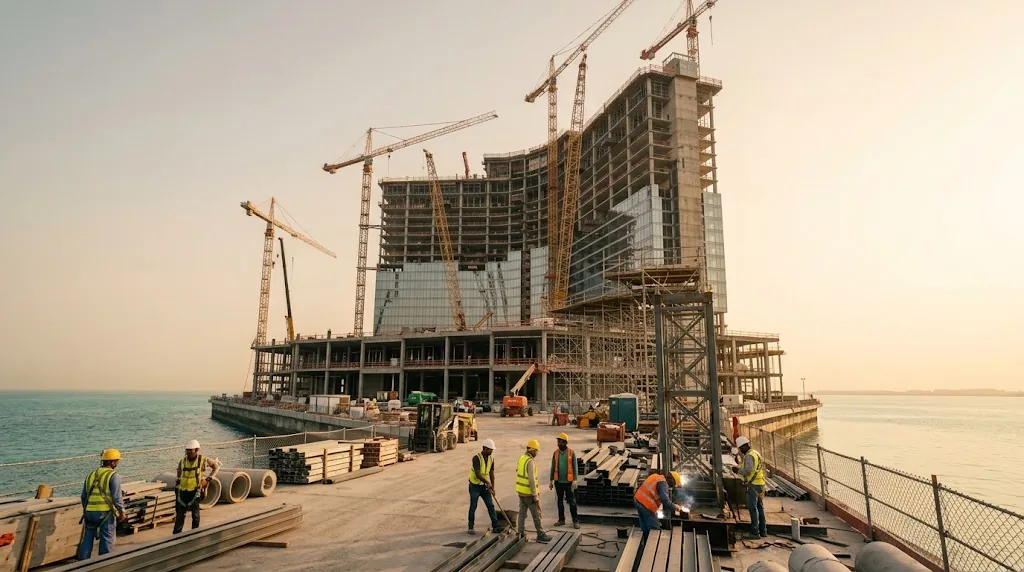
大金は依然として実店舗に賭けている
ホテル、アリーナ、レストラン、コンベンションスペースに包まれたカジノである統合型リゾートは、第二の人生を楽しんでいます。新しいプロジェクトのほとんどは、これまでカジノが許可されていなかった場所で立ち上がっています。
ウィン氏の UAE に対する主張は地理に基づいている。昨年12月のアナリスト向けプレゼンテーションで、同社は、この施設が成熟すれば年間10億ドルから16億6,000万ドルのゲーム収益を生み出すと予想しており、そのモデルでは4時間のフライト内に約24億人が住んでいると計算していると述べた。今のところ、UAEが発行した唯一のカジノライセンスを保有している。
日本では、MGMとオリックスのコンソーシアムが、2025年万博も開催された大阪湾の人工島、夢洲に建設中である。このリゾートの価格は約1兆2700億円、つまり約86億ドルで、2030年秋にオープンする予定である。MGMのビル・ホーンバックル最高経営責任者(CEO)は投資家に対し、おそらく初年度からEBITDAで年間20億ドル以上の収益が見込めると述べた。
ニューヨークの数も同様に多い。ダウンステートの優勝者 3 社は、それぞれ 5 億ドルのライセンス料を支払い、少なくとも 5 億ドルの設備投資を行う必要がありました。提案自体はさらに進んでおり、シティ・フィールドに隣接するメトロポリタン・パークには約80億ドル、ブロンクスのバリーズには40億ドル、クイーンズのリゾート・ワールドの拡張には55億ドルが含まれている。ハードロックのプロジェクトとバリーズのプロジェクトはどちらも2030年を目指している。
これらの取引を結び付けるのは希少性です。ニューヨーク州はダウンステート地域向けに 3 つのライセンスを作成しました。今のところ日本で承認されているのは大阪だけだ。ウィンはUAEに一人でいる。限定されたライセンスは堀のように機能し、誰も隣に開業できないため、投資家は何年も待ってコスト超過を吸収することをいとわない。この保護はまさにビジネスのオンライン側にはないものです。
オンラインこそ成長の場
規制市場の数字は、なぜこれほど多くの創業者が参入を望むのかを説明している。米国では、米国ゲーム協会の2026年州州報告書によると、2025年の商業ゲーム収益は過去最高の786億ドルとなっている。オンラインカジノの収益は、7つの州しか許可していないにもかかわらず、27.6%増の107億3000万ドルとなった。ペンシルベニア州とニュージャージー州では、オンラインカジノの収益が初めて陸上カジノフロアを上回りました。
2025 年 1 月 1 日に規制市場を開設したブラジルの動きはさらに速かった。賞金賭博事務局は、認可を受けた事業者が初年度に 2,520 万人の顧客から約 370 億レアル、約 70 億ドルのゲーミング総収益を生み出したと報告しました。政府は約25億レアルのライセンス料に加えて100億レアル近くの税金を徴収した。
成長は通常の容疑者に限定されません。 H2は、ラテンアメリカとカリブ海諸国のギャンブル収入が2024年の290億ドルから2030年までに510億ドルに増加し、アフリカのギャンブル収入が140億ドルから310億ドルへと2倍以上に増加すると予想しており、どちらも主にオンラインプレイによってもたらされています。オンライン チャネル内では、カジノ ゲームがスポーツ賭博に追いつきつつあります。 H2 は、2030 年のオンライン カジノの収益が 2,330 億ドルであるのに対し、オンライン賭博の収益は 2,480 億ドルとなり、1 年後には両者がほぼ横並びになると予測しています。
これが投資の命題を 1 つの段落でまとめたものです。市場が混雑しているのもそれが理由だ。
サイトの構築は簡単です。それを合法化して報酬を得るということはそうではありません。
技術的には、オンライン カジノの立ち上げはこれまでになく簡単になりました。ホワイトラベルおよびターンキーのプラットフォームプロバイダーは、サイト、キャッシャー、ボーナスエンジン、プレーヤー管理ツール、コンテンツアグリゲーターを介した何千ものスロットゲームやライブディーラーゲームへのアクセスなどの完成品をレンタルします。小規模なチームであれば、数週間で何かを公開できる可能性があります。
そのアクセシビリティが問題の一部です。現在、何千ものサイトが同様のソフトウェアで動作し、同じスタジオの同じゲームを提供しており、多くの場合、同じウェルカム ボーナスが付いています。製品自体が、あるカジノを他のカジノと区別することはほとんどありません。それらを隔てているのは、その周囲にあるすべてのものです。
ライセンスが最優先であり、ほぼどこでもライセンスの価格が上昇しています。ブラジルは 5 年間の連邦認可に 3,000 万レアルを請求し、現地法人の設立を義務付けている。キュラソー島は長年、業界への最も安価な参入国であったが、古いマスターライセンス制度を廃止し、実際のマネーロンダリング防止義務と現地物質の要件を伴う新しい国家条例に基づく直接ライセンスを支持した。プラットフォームサプライヤーのSOFTSWISSは現在、キュラソー島の新規ライセンスには少なくとも5万5000ユーロの予算を用意するようクライアントに伝えている。市場が追加されるたびに、別のアプリケーション、別のゲーム認証ラウンド、別の税制が必要になります。
ライセンスが取得された後も、コンプライアンスは停止されません。規制された運営者は、身元を確認し、取引を監視し、高額支出者の資金源チェックを実行し、責任のあるギャンブルチームをスタッフする必要があります。英国などの市場では、オンラインスロットの手頃な価格のチェックと賭け金制限により、あらゆる顧客関係にさらなるコストと摩擦が加わります。
次に支払いの問題があり、創業者はこの問題を過小評価する傾向があります。銀行やカード ネットワークはギャンブルを高リスク ビジネスとして扱います。つまり、処理手数料が高額になり、定期準備金が発生し、予告なく閉鎖される可能性のある口座が発生します。英国は2020年にクレジットカードギャンブルを禁止し、オーストラリアも続いて2024年にオンライン賭博を禁止した。ブラジルはPixなどの承認されたチャネルを通じた入金のみを許可し、認可された市場からクレジットカードと仮想通貨を締め出している。こうしたハードルを回避するために暗号通貨のみの支払いに切り替えた事業者は、通常、代わりに主流の銀行、アプリストア、広告プラットフォームが門戸を閉ざすことに気づく。
マーケティングの壁
ほとんどの消費者向けスタートアップ企業にとって、マーケティングは予算の問題です。オンラインカジノにとって、それはまず法的な問題であり、答えはますます狭くなります。
大手広告プラットフォームは、有効な現地ライセンスを保有し、認証プロセスを通過し、そのような広告が許可されている国を対象とするギャンブル広告主のみを受け入れます。このルールだけでも市場の大部分を締め出すことになる。認可を受けた事業者に対しては、政府からも制限が課されるようになりました。イタリアは2018年からテレビ、ラジオ、デジタルチャンネルでのギャンブル広告を禁止している。スペインは2020年に大部分の賭博広告をテレビから排除し、ベルギーは2023年に広範な禁止措置を導入した。オランダは2023年7月にターゲットを絞らないギャンブル広告を、2025年7月にシャツのスポンサーを非合法化したが、今夏はさらに踏み込んで、6月にオランダ政府はオンラインギャンブル広告と無料賭博を含むボーナスをほぼ全面的に禁止する計画を発表した。新規顧客に対しては、リスクの高いオンライン ゲームの最低年齢を 21 歳に引き上げます。
次はブラジルかもしれない。上院委員会は2月、テレビ、ラジオ、印刷物、ソーシャルメディア、スポーツのスポンサーシップを通じた賭博とオンラインカジノの広告を禁止する法案を承認した。禁止措置のない市場であっても、取引の古典的な武器は鈍くなりつつある。英国では、2026年1月に発効した新しい規則により、ボーナスの賭け条件はボーナスの10倍に制限され、カジノと賭博商品を組み合わせたプロモーションは禁止された。
有料チャンネルが縮小する中、多くの事業者はアフィリエイトに頼っている。レビューサイトや比較サイトは、送り込んだプレイヤーの入金ごとに手数料や、そのプレイヤーの将来の収益の一部、あるいはその両方を得るサイトだ。ギャンブルは長い間、顧客あたりのアフィリエイト分野の中で最も収益性の高い分野であり、それがまさにこれほど積極的な検索エンジンの最適化を惹きつけた理由です。 Googleは、権威あるニュースやメディアドメインでホストされているカジノやその他の商業コンテンツを対象とした、いわゆるサイト評判の悪用に対する取り締まりにより、「最高のオンラインカジノ」などの用語で結果を独占していたアフィリエイトとパブリッシャーのパートナーシップの多くを一掃した。同時に、検索ページの上部にある AI が生成した回答が、以前はレビュー サイトに流れていたクリックを吸収しつつあります。
その結果、高価で脆弱で、少数のゲートキーパーに大きく依存する買収モデルが生まれます。新しいブランドは、初めての預金者ごとに支払う金額が高くなりますが、知名度の高い運営者や忠実な顧客は、預金者を維持するための支出が少なくなります。ゲームがほとんど互換性のある市場では、信頼とブランド認知が本物の製品となっています。
政府はより大きな削減を望んでいる
10年前、規制によってオンラインカジノに新たな市場が開かれました。今日のいくつかの最大規模市場では、それが利益を圧迫しているのです。
英国が最も明確な例を示している。 2026年4月1日、オンラインカジノ収益に対するリモートゲーミング税は21%から40%にほぼ倍増し、オンラインスポーツ賭博に対する税金は2027年4月に15%から25%に引き上げられる予定です。予算責任局は運営者がオッズ低下や支払い額の減少を通じて増加額の約90%を顧客に転嫁すると予想しており、行動の変化により予想される税額は約1年削減されると見積もっています。 3番目。大手上場事業者らは、マーケティングやプロモーション、人員を削減することで被害の4分の1から半分を埋め合わせたいと述べている。ウィリアムヒルのオーナーであるイヴォークは、戦略的見直しを進めている間、200の賭博店を閉鎖する。
コスト削減にはそれ自体のリスクが伴います。コンサルタント会社レグルス・パートナーズのパートナー、ダン・ウォー氏はNEXT.ioに対し、支出削減で収益が下がれば事業者は再び削減を余儀なくされる可能性があると語った。 「スパイラル効果のリスクがある」と彼は言う。業界が指摘し続ける例はオランダだ。約 2 億ユーロを集めるはずだったオランダの増税は、ライセンスのないサイトの占める割合が大きくなり、結局収入が減った。
ブラジルも同じ方向に向かっていますが、徐々にではあります。補完法 224/2025 に基づき、認可事業者のゲーミング総収益に対する税は今年 12% から 13% に引き上げられ、2027 年には 14%、2028 年には 15% に達する予定です。政治のせいでさらに不確実性が高まります。ルラ大統領はボルサ・ファミリア福利厚生プログラムの受給者にギャンブルを禁止すると約束しており、現在議会に提出されている法案では、今月総選挙を控えて規制の枠組みを完全に廃止することになる。
新規参入者の場合、これにより計算が変わります。 2年前に英国の21%の税金やブラジルの12%の税金を前提に書かれた事業計画は、もはや通用しません。この業界では、規制リスクも同様に急速に変化する可能性があるため、投資家が市場リスクを評価するのと同じ方法で規制リスクを評価する必要があります。
異なるルールで戦うライバル
認可を受けた運営者が投資家に説明するのが最も難しいのは、最も手強い競争相手の一部がギャンブル税を全く支払っていないことかもしれない。
H2の数字によると、オフショア事業者、つまり現地ライセンスを持たない市場でプレーヤーにサービスを提供するサイトが、2024年になっても世界のオンラインギャンブル収益の約55%を占めていた。そのシェアは2015年の73%から急減しており、H2はライセンスを取得した事業者が今後数年のうちにオフショア事業者を追い越すと予想している。しかし、オフショア収益は絶対額で依然として増加しており、一部の成熟した重税市場では再び勢力を拡大しつつある。
ブラジルは問題がいかに頑固であるかを示している。規制当局は通信代理店アナテルと協力し、2025年に2万5000以上の違法サイトをブロックしたが、業界の推計では依然として全賭博活動の最大半分は無認可のオペレーターによるものとみられている。ライセンスのないサイトは、より高額のボーナスを提供し、仮想通貨やクレジット カードを利用でき、本人確認を省略できます。規制当局は、このようなスムーズなエクスペリエンスをライセンス付きブランドから削除しています。英国では、政府は増税に伴う執行のためにギャンブル委員会に2,600万ポンドの追加予算を与えたが、規制当局の幹部らは、ギャンブル委員会のリソースと、追っている違法業者のリソースとの間の不均衡を公然と述べている。
米国では、競争は新たな形をとっています。ギャンブルではないと主張するために二重通貨モデルを利用する懸賞カジノは、議員らが追及する前にほとんどの州に広がった。カリフォルニア州の禁止令は、ニュージャージー州とニューヨーク州の同様の法律に続き、2026年1月1日に発効し、その後、他のいくつかの州もそれに加わった。
予測市場は、より新しく、より大きな戦いです。 Kalshi や Polymarket などのプラットフォームは、連邦デリバティブの監督下でスポーツの結果に関するイベント契約を販売しているため、スポーツ賭博が違法な州でも運営でき、州の認可、税金、広告規制を回避できます。各州は訴訟や停止命令で応じており、商品先物取引委員会はプラットフォームを擁護するために9つの州を訴えている。 DraftKings、FanDuel、Fanatics はいずれも独自の予測製品を発売しています。
今のところ、戦いはスポーツに関するものであり、予測市場ロビーはカジノゲームに関する契約は許可されるべきではないと認めている。オンラインカジノ運営者はとにかく注目しています。このエピソードは、構築に何年もかかった認可システムから、新しい法的構造がいかに迅速に数十億ドルの賭け金を引き出すことができるかを示しました。
今後5年間はどうなるか
人々がギャンブルをすることが減るなどと真剣に予測している人はいない。 H2 の予測が正しければ、世界市場の価値は 2030 年までに年間 1 兆ドルを超え、その半分以上がスクリーンによるものになるでしょう。本当の議論は、そのお金を誰が受け取るのか、そしてそのお金のうちどれだけが税金で生き残れるのかということです。
ほとんどの経営幹部が最初に答えるのは規模です。より大きなグループは、ライセンス、コンプライアンス、テクノロジーのコストを多くの市場に分散し、ある国の税金ショックを別の国の利益で吸収し、まだ許可されているブランド広告に支出し続けることができます。英国では、いくつかの事業者がすでに苦戦しているライバルのデータベース、ブランド、資産を入手している。マージンが縮小するにつれ、欧州全体でさらにその傾向が高まることが予想される。
2 番目の答えは、掘るのではなく、シャベルを売ることです。プラットフォームプロバイダー、ゲームスタジオ、決済・本人確認会社は一度に数十、数百のオペレーターに販売するため、各プレイヤーを獲得するためのコストは負担しません。多くの投資家にとって、今ではこの業界の方がオンラインの成長に乗るより安全な方法のように見えます。
まだ消費者ブランドを構築したいと考えている新規参入者にとって、戦略は狭まっています。 1 つまたは 2 つの市場を選択し、それぞれの市場で適切な現地ライセンスを取得してください。ローンチ後ではなく、ローンチ前に銀行と現地の決済パートナーを確保します。コンプライアンスのための予算を、一度限りではなく恒久的なコストとして計上します。また、顧客の獲得にこれだけの費用がかかるため、顧客を維持することは通常、新しい顧客を見つけるよりもはるかに安価であるため、維持を主なビジネスとして扱います。コンテンツと検索は依然として重要ですが、それはその主題を明確に知っている人々からのものであり、まさにそれが Google の最近のアップデートで得られるものです。
陸上の側では、今後の開口部は希少性理論を試すことになるだろう。 2027年後半のウィン・アル・マルジャン島、そして2030年頃の大阪とニューヨークのプロジェクトは、新たな管轄区域のデスティネーション・リゾートが支援者が約束したリターンを提供できるかどうかを示すことになるだろう。
オッズは依然としてホームに有利だ。変わったのは、オンラインでもオフラインでも、構築にかかるコストと、試す余裕のある新規プレイヤーがいかに少ないかです。